Bagatellschaden am Auto: Wann Gutachten oder Kostenvoranschlag?
Ein kleiner Rempler beim Einparken, ein Kratzer an der Stoßstange oder eine eingedrückte Zierleiste – schnell ist es im Straßenverkehr zu einem leichten Zusammenstoß gekommen. Wenn die sichtbaren Beschädigungen auf den ersten Blick überschaubar wirken, stehen betroffene Fahrzeugbesitzer vor einer zentralen Frage: Handelt es sich um einen klassischen Bagatellschaden, und reicht in dieser Situation anstelle eines Gutachtens ein einfacher Kostenvoranschlag aus, oder ist ein fundiertes Gutachten bei Bagatellschaden zwingend erforderlich? Die richtige Einschätzung ist entscheidend, um bei der Schadensregulierung gegenüber Versicherungen keine finanziellen Nachteile zu erleiden und die Rechtsposition zu wahren.
In der Praxis neigen viele Autofahrer dazu, bei geringfügigen Beschädigungen vorschnell auf eine detaillierte Begutachtung zu verzichten. Doch gerade bei unverschuldeten Verkehrsunfällen haben Geschädigte das Recht, einen Kfz-Sachverständigen ihrer Wahl zu beauftragen, sofern die Schadenshöhe die Bagatellgrenze überschreitet. Um fundierte Entscheidungen treffen zu können, ist es wichtig, die genauen rechtlichen und technischen Abgrenzungen zwischen einem Kostenvoranschlag, einem Kurzgutachten und einem vollumfänglichen Schadengutachten zu kennen. Nachfolgend beleuchten wir alle relevanten Kriterien, damit Sie im Ernstfall besonnen und wirtschaftlich optimal agieren.
1. Was genau ist ein Bagatellschaden am Auto?
Der Begriff des Bagatellschadens ist im Schadensersatzrecht nicht starr definiert, hat sich jedoch durch die Rechtsprechung konkretisiert. Generell versteht man darunter einen Sachschaden am Kraftfahrzeug, der rein optisch und technisch von geringfügiger Natur ist. Historisch lag die Bagatellgrenze bei 750 Euro. In der modernen Fahrzeugtechnik mit Parksensoren und Radarsystemen hat sich diese Schwelle verschoben. Selbst kleinste Rempler, die äußerlich eine Schramme hinterlassen, können im inneren Aufbau zu Beschädigungen der Sensorik führen. Daher ist eine pauschale Einschätzung anhand des Augenscheins oft trügerisch.
Wenn Sie unverschuldet in einen Unfall verwickelt wurden, regelt das Bürgerliche Gesetzbuch in § 249 BGB den Grundsatz, dass der Schädiger den Zustand herbeizuführen hat, der ohne das Ereignis bestünde. Bei einem echten Bagatellschaden verlangen Versicherungen häufig lediglich einen Kostenvoranschlag der Werkstatt. Überschreitet der Schaden jedoch die Bagatellgrenze, steht dem Geschädigten das Recht auf ein professionelles Unfallgutachten zu, dessen Kosten die gegnerische Haftpflichtversicherung tragen muss. Es empfiehlt sich stets, eine fachkundige Ersteinschätzung einzuholen.
2. Kostenvoranschlag versus Gutachten: Die Kernunterschiede
Ein wesentlicher Streitpunkt bei leichten Karosserieschäden ist die Wahl zwischen einem werkseitigen Kostenvoranschlag und einem unabhängigen Kfz-Gutachten. Ein Kostenvoranschlag wird von einer Werkstatt erstellt und kalkuliert die reinen Reparaturkosten auf Basis der Arbeitszeiten und Ersatzteile. Er dient der schnellen Orientierung und wird bei Kleinstschäden akzeptiert. Allerdings besitzt ein Kostenvoranschlag keine rechtssichere Beweiskraft im Hinblick auf den merkantilen Minderwert, den Wiederbeschaffungswert oder Altschäden. Er dokumentiert lediglich, was die Reparatur dort kosten würde.
Demgegenüber steht das qualifizierte Kfz-Schadengutachten eines unabhängigen Sachverständigen. Dieses Dokument ist umfassender und beziffert nicht nur die Reparaturkosten präzise nach Herstellervorgaben, sondern weist auch den Wiederbeschaffungswert, den Restwert, die merkantile Wertminderung sowie die voraussichtliche Reparaturdauer aus. Speziell bei neueren Fahrzeugen ist dies unverzichtbar. Der ADAC empfiehlt nach einem Unfall stets eine sorgfältige Beweissicherung, um spätere Kürzungen durch Versicherungen auszuschließen. Ein Kostenvoranschlag bietet diese rechtliche Absicherung nicht.

3. Das Kurzgutachten als vermittelnde Lösung
In vielen Grenzfällen, in denen nicht sofort ersichtlich ist, ob der Schaden die Bagatellgrenze von 750 Euro übersteigt, stellt das Kurzgutachten eine vermittelnde Alternative dar. Ein Kurzgutachten wird von Sachverständigen speziell für den Bereich leichter Beschädigungen konzipiert. Es verbindet die Schnelligkeit eines Kostenvoranschlags mit der neutralen Fachkompetenz eines offiziellen Kfz-Gutachtens. Der Experte prüft den Schaden, dokumentiert die Beschädigung rechtssicher und ermittelt die voraussichtlichen Reparaturkosten.
Der Vorteil eines Kurzgutachtens liegt darin, dass es von Haftpflichtversicherungen bei unverschuldeten Unfällen anerkannt wird, ohne dass extrem hohe Kosten für ein vollumfängliches Gutachten anfallen. Sollte sich im Zuge der Begutachtung herausstellen, dass der Schaden gravierender ist – etwa weil tragende Teile betroffen sind –, kann das Kurzgutachten problemlos in ein umfassendes Schadengutachten überführt werden. So bleiben Sie als Fahrzeughalter auf der sicheren Seite.
4. Wann ein vollumfängliches Schadengutachten zwingend ist
Obwohl bei vermeintlichen Bagatellschäden oft über ein Kurzgutachten nachgedacht wird, gibt es klare Szenarien, in denen ein vollumfängliches Schadengutachten zwingend erforderlich ist. Dies gilt insbesondere dann, wenn der Unfallhergang strittig ist, wenn es sich um ein hochwertiges oder neues Fahrzeug handelt oder wenn Anhaltspunkte für Vorschäden vorliegen. Auch bei Verdacht auf einen wirtschaftlichen Totalschaden reicht ein einfacher Kostenvoranschlag keinesfalls aus, da hier komplexe Berechnungen zum Restwert angestellt werden müssen.
Darüber hinaus spielt die Fahrzeugbewertung eine entscheidende Rolle bei der Feststellung des merkantilen Minderwerts. Selbst nach fachgerechter Instandsetzung weist ein Unfallfahrzeug auf dem Gebrauchtwagenmarkt oft einen geringeren Wert auf. Versicherungen versuchen regelmäßig, diesen Minderwert bei Bagatellschäden abzulehnen. Ein unabhängiges Schadengutachten beziffert diese Wertminderung fundiert. Sollten Sie den Verdacht haben, dass die Versicherung die Regulierung unberechtigt kürzt, empfiehlt sich stets eine präzise Dokumentation.
5. Die richtige Beweissicherung und fotografische Dokumentation
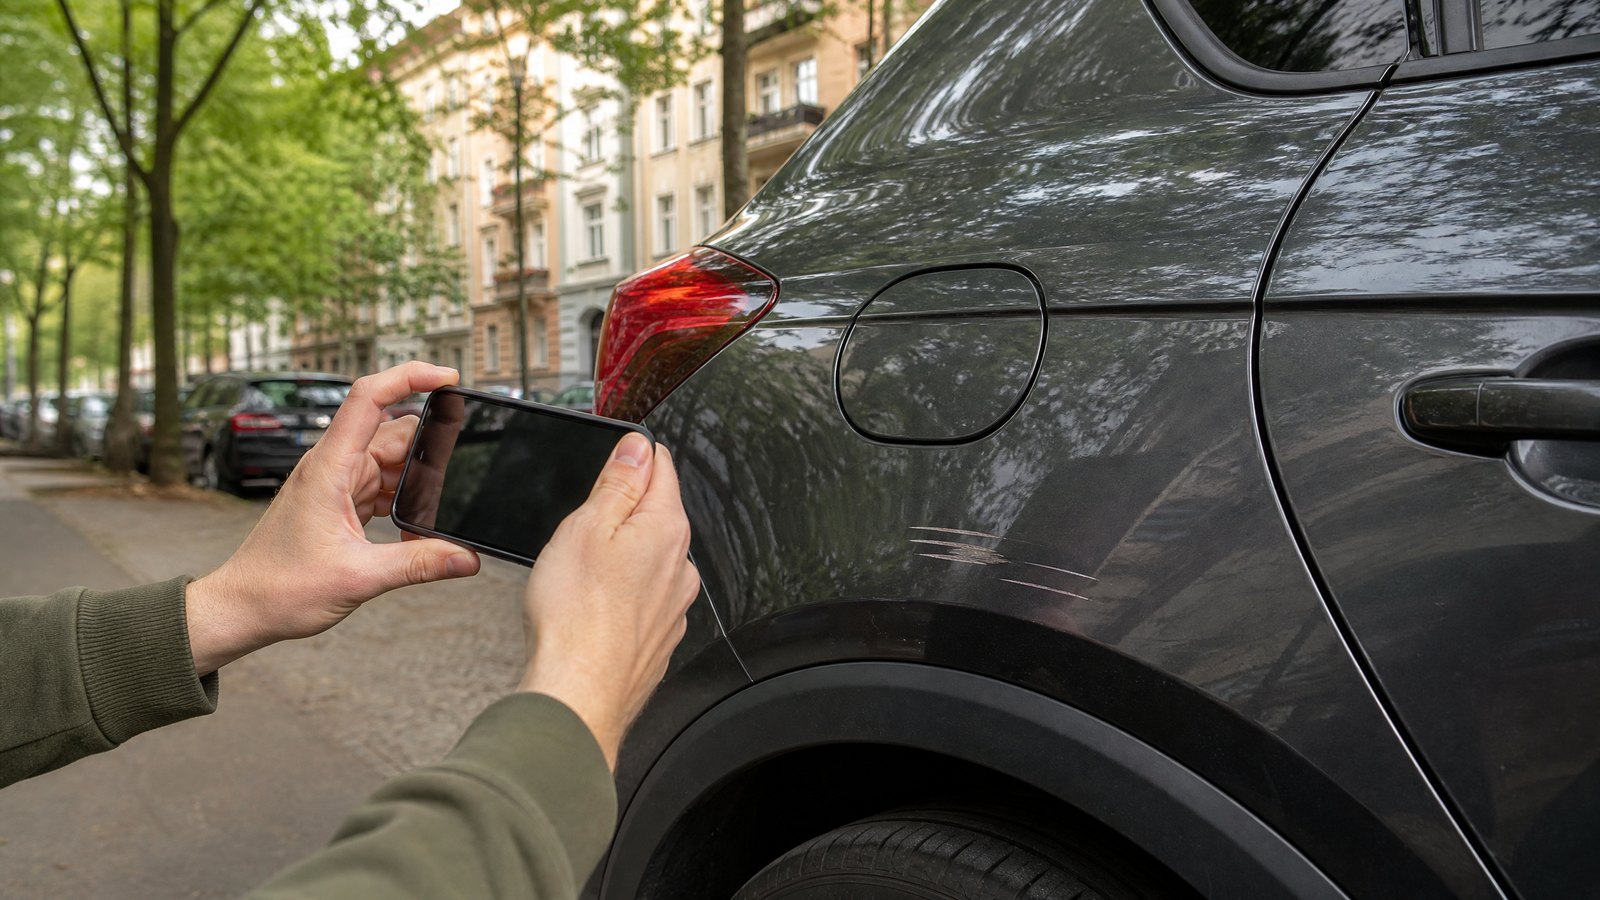
Unabhängig davon, ob es sich um einen offensichtlichen Bagatellschaden oder einen größeren Unfall handelt: Die Qualität der Beweissicherung entscheidet über den Erfolg der Schadensregulierung. Bevor Sie Ihr Fahrzeug bewegen oder eine Werkstatt aufsuchen, sollten Sie den Unfallort sowie die Beschädigungen fotografisch dokumentieren. Machen Sie aussagekräftige Übersichtsaufnahmen, die die Endlagerung der Fahrzeuge zeigen. Fertigen Sie zudem Detailaufnahmen der beschädigten Karosserieteile an.
Wichtig ist, dass Maßstäbe oder Referenzpunkte auf den Fotos erkennbar sind, um die Dimensionen des Schadens zu belegen. Achten Sie darauf, dass die Aufnahmen bei Tageslicht scharf gemacht werden. Vermeiden Sie verwackelte Bilder. Sachverständige nutzen diese fotografischen Grundlagen als elementaren Bestandteil ihrer Dokumentation. Wenn Sie die Beweise eigenständig und lückenlos sichern, entziehen Sie nachträglichen Einwänden der gegnerischen Versicherung den Boden.
6. Typische Fehler bei der Regulierung und Vermeidung
Bei der Abwicklung von Bagatellschäden unterlaufen Autofahrern typische Fehler, die zu spürbaren finanziellen Einbußen führen können. Einer der häufigsten Fehler besteht darin, sich auf die Empfehlung der gegnerischen Versicherung einzulassen, die voreilig einen eigenen Gutachter vorschlägt. Als geschädigter Unfallbeteiligter haben Sie das Recht, einen unabhängigen Kfz-Sachverständigen Ihrer Wahl zu beauftragen. Die Kosten hierfür muss im Regelfall die haftpflichtversicherte Gegenseite tragen, sofern kein reiner Kleinstschaden vorliegt.
Ein weiterer Fehler ist die vorschnelle Unterzeichnung von Verzichtserklärungen oder das Akzeptieren pauschaler Abfindungsangebote. Versicherungen versuchen oft, durch schnelle Auszahlungsangebote im niedrigen dreistelligen Bereich die Akte zu schließen, bevor verdeckte Schäden oder merkantile Wertminderungen geprüft wurden. Lassen Sie sich nicht unter Druck setzen. Dokumentieren Sie den Schaden sorgfältig, ziehen Sie im Zweifel einen Experten hinzu und prüfen Sie jeden Regulierungsvorschlag akribisch, bevor Sie Erklärungen abgeben.
7. Praktische Kurz-Checkliste für den Schadensfall
Um bei einem leichten Fahrzeugschaden den Überblick zu behalten und alle notwendigen Schritte strukturiert abzuarbeiten, hilft unsere kompakte Praxis-Checkliste:
- Unfallstelle sichern & Ruhe bewahren: Schalten Sie die Warnblinkanlage ein und sichern Sie den Bereich ab.
- Polizeiliche Aufnahme prüfen: Bei unklarem Hergang oder fremdem Eigentum immer die Polizei hinzuziehen.
- Daten austauschen: Notieren Sie Kennzeichen, Namen, Anschriften und Versicherungsdaten aller Beteiligten.
- Beweise sichern: Fotografieren Sie die Unfallendstellung und alle Beschädigungen aus mehreren Perspektiven.
- Schadensart einschätzen: Prüfen Sie, ob es sich um einen sichtbaren Kratzer oder einen potenziellen Strukturschaden handelt.
- Experten hinzuziehen: Beauftragen Sie bei unverschuldeten Unfällen einen unabhängigen Sachverständigen für ein Kurz- oder Schadengutachten.
- Kommunikation steuern: Überlassen Sie die Korrespondenz und Regulierung im Zweifel spezialisierten Partnern.
Häufig gestellte Fragen
Ab welcher Schadenshöhe spricht man von einem Bagatellschaden?
Traditionell lag die Bagatellgrenze bei etwa 750 Euro. In der modernen Fahrzeugtechnik mit empfindlichen Sensoren kann jedoch auch ein scheinbar harmloser Rempler diesen Wert schnell überschreiten, weshalb eine pauschale Grenze ohne Begutachtung unzuverlässig ist.
Muss die gegnerische Versicherung die Kosten für das Gutachten bei einem Bagatellschaden zahlen?
Bei einem unverschuldeten Unfall und einer Schadenshöhe oberhalb der Bagatellgrenze gehören die Sachverständigenkosten zum Schadenersatz und müssen von der gegnerischen Haftpflichtversicherung getragen werden.
Worin unterscheidet sich ein Kurzgutachten von einem normalen Schadengutachten?
Ein Kurzgutachten ist speziell für leichtere Beschädigungen konzipiert. Es bietet eine schnelle und kostengünstigere Dokumentation der Reparaturkosten, während ein Schadengutachten zusätzliche Werte wie Wiederbeschaffungswert und Wertminderung ermittelt.
Kann ich mir den Schaden auch einfach auf Basis eines Kostenvoranschlags auszahlen lassen?
Ja, eine fiktive Abrechnung auf Basis eines Kostenvoranschlags oder Gutachtens ist grundsätzlich möglich. Allerdings kürzen Versicherungen hierbei häufig die Mehrwertsteuer.
Darf ich mir einen Kfz-Gutachter bei einem Bagatellschaden selbst aussuchen?
Ja, als geschädigter Unfallbeteiligter haben Sie das uneingeschränkte Recht, einen unabhängigen Kfz-Sachverständigen Ihrer Wahl zu beauftragen.
Was passiert, wenn nach der Reparatur versteckte Schäden entdeckt werden?
Sollte sich während der Instandsetzung herausstellen, dass der Schaden tiefer liegende Komponenten betroffen hat, kann und muss eine Nachbegutachtung erfolgen.
Wie lange habe ich Zeit, um einen Schadensersatzanspruch geltend zu machen?
Die regelmäßige Verjährungsfrist für schadensersatzrechtliche Ansprüche nach einem Verkehrsunfall beträgt in Deutschland grundsätzlich drei Jahre ab dem Ende des Schadensjahres.
Kontakt und professionelle Beratung
Hatten Sie einen leichten Unfall oder sind unsicher, ob bei Ihrem Fahrzeug ein Bagatellschaden, ein Kurzgutachten oder ein umfassendes Schadengutachten erforderlich ist? Unser erfahrenes Team von AYTI Kfz Gutachten steht Ihnen mit Rat und Tat zur Seite, führt eine präzise Beweissicherung durch und unterstützt Sie kompetent bei der Abwicklung. Besuchen Sie unsere Kontaktseite für eine direkte Terminvereinbarung oder eine unverbindliche Beratung.
Quellen und weiterführende Links
- Bundesministerium der Justiz: § 249 BGB – Art und Umfang des Schadensersatzes
- Allgemeiner Deutscher Automobil-Club (ADAC): Was tun nach einem Unfall? Empfehlungen zur Beweissicherung und Schadensregulierung
- Deutscher Verkehrsgerichtstag: Fachpublikationen zur Entwicklung von Bagatellgrenzen in der modernen Fahrzeugtechnik.