Wildunfall mit dem Auto: Richtige Beweissicherung & Dokumentation
Ein plötzlicher Wildunfall auf der Landstraße oder an den waldreichen Rändern Berlins gehört zu den Schreckmomenten im Straßenverkehr. Binnen Sekundenbruchteilen kreuzen Reh, Wildschwein oder Fuchs die Fahrbahn, sodass ein Ausweichmanöver oft gefährlicher ist als der Zusammenstoß selbst. Neben dem ersten Schreck und der unmittelbaren Sorge um die Insassen stellt sich schnell die Frage nach dem Schaden am Fahrzeug und der korrekten Abwicklung mit der Versicherung. Eine professionelle Wildunfall Auto Beweissicherung ist hierbei das entscheidende Fundament, um finanzielle Nachteile zu vermeiden und den entstandenen Schaden lückenlos nachzuweisen. In diesem umfassenden Ratgeber erfahren Sie, welche Sofortmaßnahmen an der Unfallstelle zwingend erforderlich sind, wie Sie Spuren und Beweise rechtssicher dokumentieren und welche Rolle ein qualifiziertes Kfz-Gutachten bei der Regulierung über die Kaskoversicherung spielt.
1. Erste Sofortmaßnahmen an der Unfallstelle
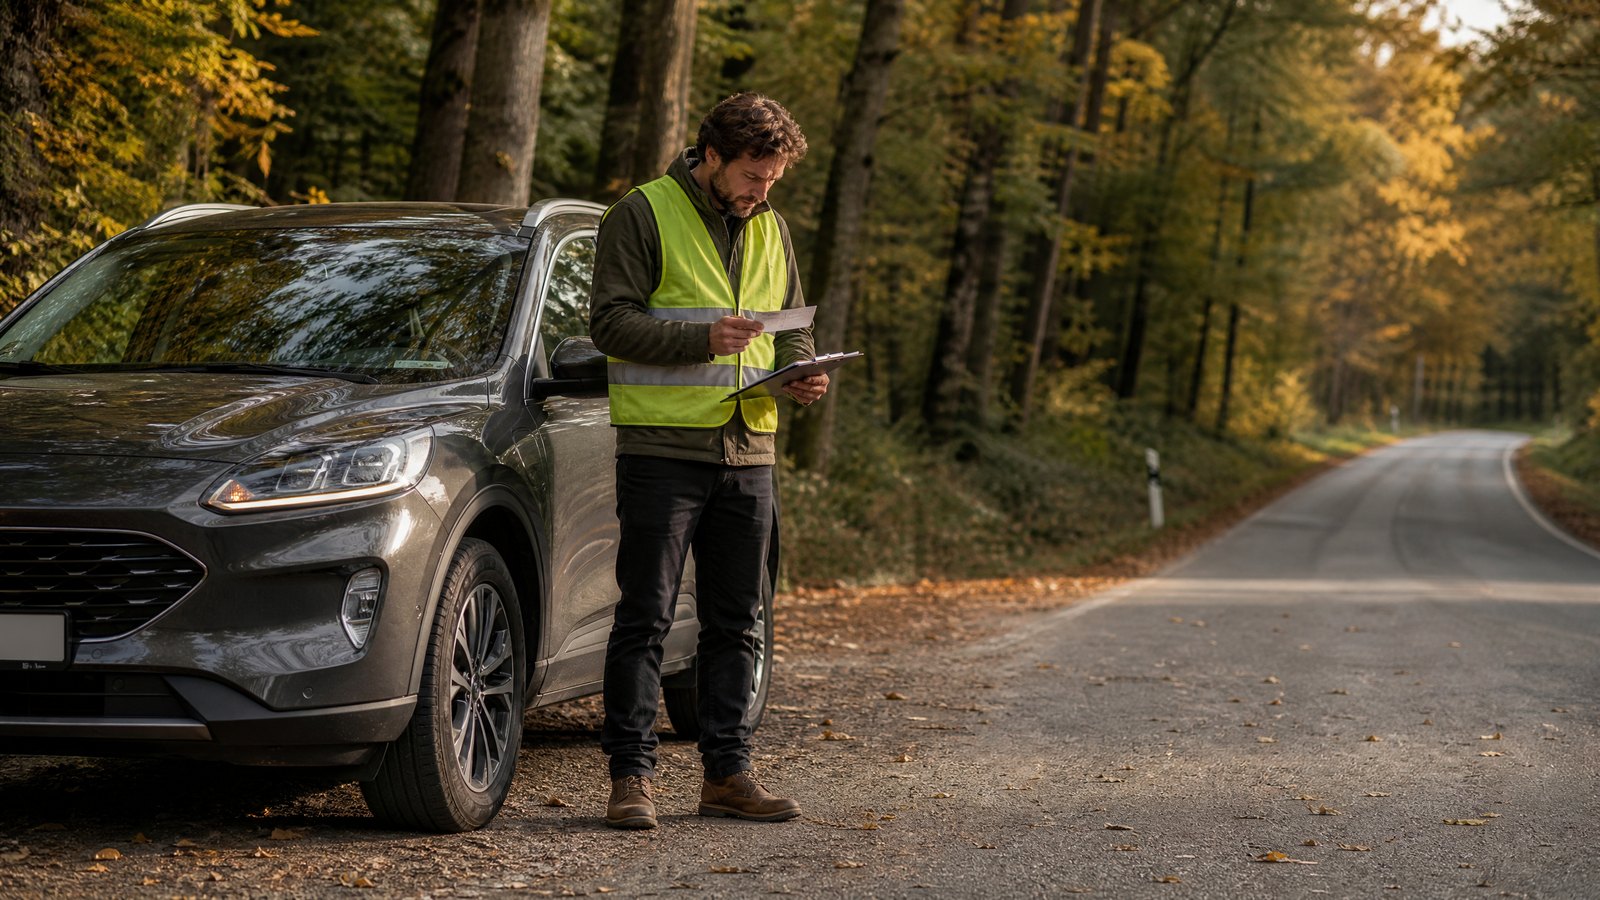
Wenn es zu einer Kollision mit Wild gekommen ist, steht die Sicherheit an erster Stelle. Schalten Sie sofort die Warnblinkanlage ein, bringen Sie Ihr Fahrzeug am rechten Fahrbahnrand oder auf dem Standstreifen zum Stehen und legen Sie Ihre Warnweste an. Sichern Sie die Unfallstelle anschließend mit einem Warndreieck ab – auf Landstraßen in einem ausreichenden Abstand von mindestens 100 Metern, bei unübersichtlichen Kurven oder Kuppen entsprechend weiter. Bewahren Sie Ruhe und prüfen Sie, ob Personen verletzt wurden. Sollte es Verletzte geben, wählen Sie unverzüglich den Notruf 112.
Nähert man sich dem beschädigten Fahrzeug oder der Unfallstelle, ist äußerste Vorsicht geboten. Verletztes oder totes Wild darf niemals ohne Eigenschutz angefasst werden, da Wildtiere auch in Todesangst heftig ausschlagen und zudem gefährliche Krankheiten oder Parasiten übertragen können. Ein verendetes oder verletztes Tier verbleibt grundsätzlich an Ort und Stelle; das Mitnehmen des Tieres erfüllt den Tatbestand der Jagdwilderei. Sobald die Gefahrenquelle gesichert ist, beginnt der bürokratische und dokumentarische Teil, bei dem eine präzise Beweissicherung unerlässlich für die spätere Schadenregulierung ist.
2. Umfassende Beweissicherung und Fotodokumentation
Eine sorgfältige Spurensicherung direkt vor Ort schützt Sie vor nachträglichen Unstimmigkeiten mit dem Versicherungsunternehmen. Fotografieren Sie die gesamte Unfallstelle aus verschiedenen Perspektiven, sobald es die Verkehrssicherheit erlaubt. Dokumentieren Sie die Position des Fahrzeugs, die Brems- oder Auswuchtspuren auf der Fahrbahn sowie umliegende Besonderheiten wie Gestrüpp oder Wildwechsel-Schilder. Diese visuellen Beweise belegen den unverschuldeten äußeren Einfluss und erleichtern der Versicherung die Zuordnung als klassischen Wildschaden.
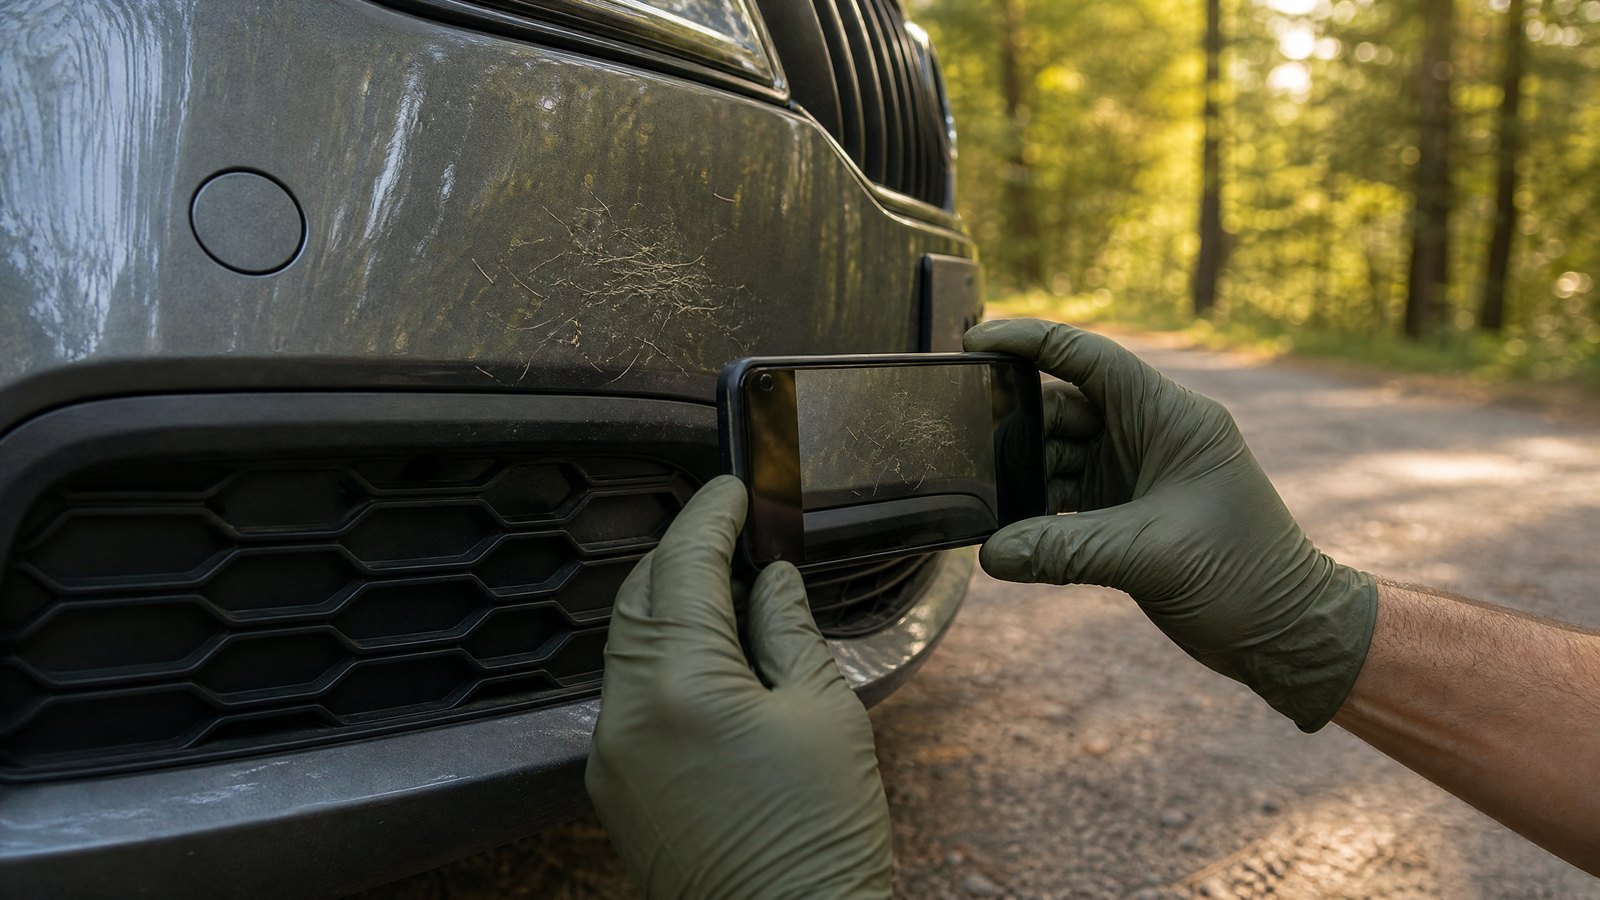
Im nächsten Schritt widmen Sie sich den konkreten Beschädigungen an Ihrem Kraftfahrzeug. Fertigen Sie Nah- und Übersichtsaufnahmen von allen betroffenen Karosserieteilen, der Stoßstange, dem Kühlergrill, den Scheinwerfern sowie eventuellen Unterbodenverkleidungen an. Achten Sie darauf, dass auch anhaftende Tierhaare, Blutspuren oder Schmutzreste fotografisch festgehalten werden. Diese biologischen Spuren sind ein direkter Nachweis für die Kollision mit Haarwild und dienen im Rahmen eines Unfallgutachtens als unumstößliche Indizien. Ergänzende Hinweise zur grundsätzlichen Schadenabwicklung und zum gesetzlichen Rahmen finden Sie auch in den Richtlinien zur Schadenhöhe nach § 249 BGB.
3. Polizeiliche Meldung und Wildunfallbescheinigung
In vielen Bundesländern besteht eine gesetzliche Meldepflicht bei Wildunfällen, insbesondere wenn es sich um schalenwildhaltige Tiere wie Rehe, Hirsche oder Wildschweine handelt. Selbst wenn das Tier nach dem Aufprall geflüchtet ist, sollten Sie die Polizei oder den zuständigen Jagdpächter verständigen. Die Beamten nehmen den Unfall auf und stellen eine offizielle Wildunfallbescheinigung aus. Dieses amtliche Dokument ist für die Versicherung von zentraler Bedeutung, da viele Kaskoversicherer diesen Nachweis ausdrücklich fordern, um betrügerische Schadensmeldungen auszuschließen.
Sollte die Polizei nicht direkt zur Unfallstelle ausrücken – etwa weil keine Personenschäden vorliegen und der Verkehr nicht blockiert wird –, lassen Sie sich das polizeiliche Aktenzeichen geben oder melden Sie den Vorfall nachträglich bei der nächsten Dienststelle. Auch der zuständige Revierförster oder Jagdausübungsberechtigte kann eine Bestätigung ausstellen. Achten Sie darauf, dass alle Angaben zum Unfallzeitpunkt, zum genauen Ort (gerne mit Kilometerangabe oder Koordinaten) und zur Art des Tieres exakt dokumentiert sind. Eine professionelle Begleitung durch eine Vor-Ort-Begutachtung kann zudem helfen, sämtliche Unklarheiten von Beginn an auszuschließen.
4. Fachmännische Schadenanalyse und verdeckte Mängel
Nach einem Wildunfall wirkt der Schaden auf den ersten Blick oft harmlos – ein eingedrückter Kotflügel, eine gerissene Stoßstange oder ein defekter Scheinwerfer. Doch moderne Fahrzeuge sind hochkomplexe Konstruktionen mit sensibler Sensorik. Hinter dem Kunststoffstoßfänger verbergen sich häufig teure Bauteile wie Abstandswarner, Radar- und Kamerasysteme für Fahrerassistenzsysteme, Kühlerpakete oder tragende Strukturelemente aus Aluminium und hochfestem Stahl. Ein bloßes oberflächliches Überprüfen reicht daher keineswegs aus.
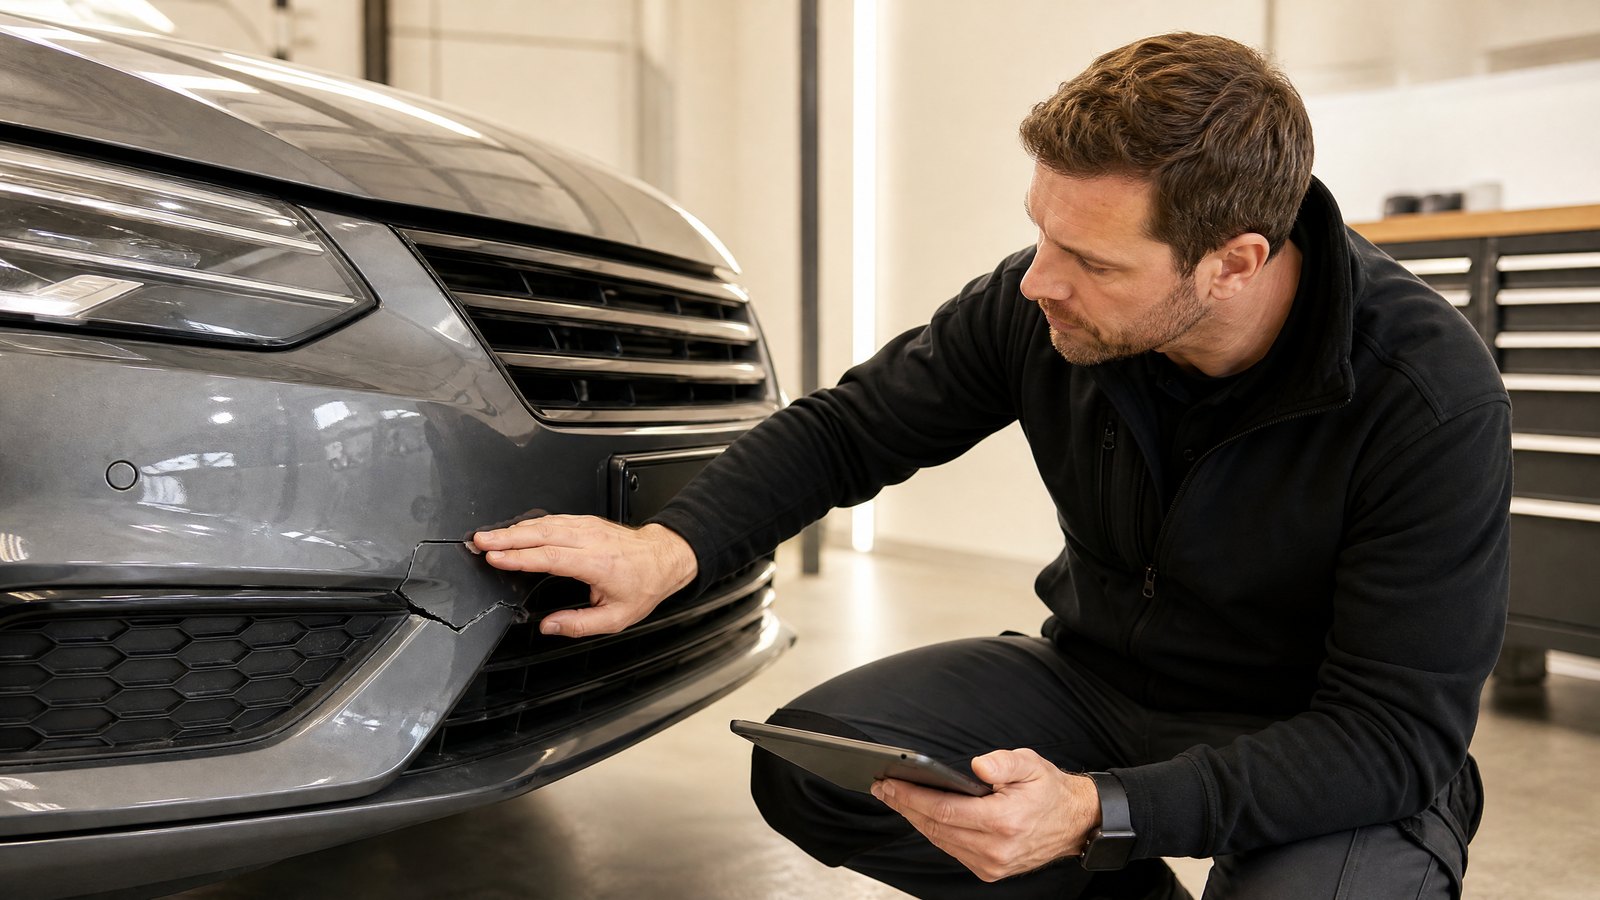
Um versteckte Rahmenschäden oder teure Defekte an der Elektronik auszuschließen, ist eine fundierte technische Untersuchung unerlässlich. Hierbei prüft der Sachverständige nicht nur die offensichtlichen Blechschäden, sondern nimmt das Fahrzeug auf der Hebebühne genau unter die Lupe. Auch in Regionen wie Berlin-Mitte oder den umliegenden Landkreisen empfiehlt es sich, bei strukturellen Bedenken sofort einen unabhängigen Experten hinzuzuziehen. Nur so ist sichergestellt, dass die kalkulierte Schadenssumme sämtliche Reparatur- und Kalibrierungsarbeiten vollständig abdeckt.
5. Kaskoversicherung, Teilkasko und Eigenanteil
Im Gegensatz zum Verkehrsunfall mit einem anderen Verkehrsteilnehmer, bei dem die Haftpflichtversicherung des Unfallgegners einspringt, reguliert bei einem Wildunfall in der Regel die eigene Kaskoversicherung den Schaden. Hierbei greift standardmäßig die Teilkaskoversicherung, sofern der Vertrag Wildschäden durch Haarwild (gemäß Bundesjagdgesetz) einschließt. Der große Vorteil: Da es sich um einen Teilkaskoschaden handelt, führt die Regulierung im Schadensfreiheitsrabatt (SF-Rabatt) in der Regel zu keiner Rückstufung Ihrer Schadenfreiheitsklasse.
Dennoch gibt es vertragliche Besonderheiten zu beachten. Viele Versicherungstarife sehen eine vereinbarte Selbstbeteiligung vor, die vom Auszahlungsbetrag abgezogen wird. Zudem fordern Versicherer präzise Belege wie die polizeiliche Wildunfallbescheinigung, Fotos von der Unfallstelle sowie das Gutachten eines qualifizierten Sachverständigen. Umfassende Verhaltensregeln nach Kollisionen und Pannen liefert auch der ADAC Unfallratgeber, der wichtige Empfehlungen für den Ernstfall bereithält.
6. Praktische Checkliste für den Ernstfall
Mit der folgenden Checkliste behalten Sie auch in stressigen Situationen den Überblick und dokumentieren alle relevanten Schritte fehlerfrei:
- Unfallstelle sichern: Warnblinkanlage einschalten, Warnweste anlegen und Warndreieck in ausreichendem Abstand aufstellen.
- Personenversorgung: Bei Verletzten sofort den Notruf 112 wählen und Erste Hilfe leisten.
- Polizei und Förster informieren: Unfall melden, insbesondere bei Haarwild, und auf einer Wildunfallbescheinigung bestehen.
- Kein Anfassen von Wild: Totes oder verletztes Tier aus Eigenschutz und rechtlichen Gründen (Jagdwilderei) nicht berühren oder mitnehmen.
- Fotografische Beweissicherung: Unfallort, Fahrzeugposition, Bremsspuren, Schilder sowie Tierhaare und Beschädigungen detailliert fotografieren.
- Sachverständigen einschalten: Unabhängiges Kfz-Gutachten zur Feststellung aller sichtbaren und verdeckten Schäden beauftragen.
- Versicherung informieren: Schaden zeitnah unter Vorlage aller Dokumente und der Wildunfallbescheinigung bei der Teilkasko melden.
Häufig gestellte Fragen
Welche Tiere sind versicherungsrechtlich als Wild definiert?
In der deutschen Teilkaskoversicherung sind standardmäßig Kollisionen mit Haarwild im Sinne des Bundesjagdgesetzes versichert. Dazu gehören insbesondere Rehe, Hirsche, Wildschweine, Füchse, Hasen und Dachse. Bei Unfällen mit Federwild oder Haustieren greift die Teilkasko oft nur dann, wenn dies explizit im Versicherungsvertrag vereinbart wurde.
Zahlt die Versicherung bei jedem Wildunfall ohne Polizeibericht?
Viele Versicherer verlangen einen offiziellen Nachweis wie die polizeiliche Wildunfallbescheinigung oder eine Bestätigung des Jagdpächters. Fehlt ein solcher Nachweis, kann die Regulierung erschwert sein, da der Versicherer Betrugsverdacht hegen könnte. Sichern Sie daher stets Spuren wie Haare am Blech und rufen Sie im Zweifel die Polizei.
Führt ein Wildunfall zu einer Rückstufung in der Kfz-Versicherung?
Nein, da Wildunfälle über die Teilkaskoversicherung und nicht über die Vollkaskoversicherung oder Kfz-Haftpflicht reguliert werden, gibt es kein Bonussystem in der Teilkasko. Ihre Schadenfreiheitsklasse (SF-Klasse) bleibt somit unverändert.
Was muss ich tun, wenn das Tier nach dem Zusammenstoß flüchtet?
Auch wenn das Tier schwer verletzt in den Wald geflüchtet ist, müssen Sie den Unfall der Polizei oder dem Jagdpächter melden. Dies dient dem Tierschutz, damit leidende Tiere von ihren Schmerzen erlöst werden können, und sichert gleichzeitig Ihren Anspruch gegenüber der Versicherung ab.
Warum ist ein unabhängiges Kfz-Gutachten beim Wildschaden wichtig?
Ein professionelles Gutachten dokumentiert nicht nur den reinen Karosserieschaden, sondern erfasst auch verdeckte Schäden an der Sensorik, dem Fahrwerk und dem Rahmen. Zudem beziffert es den Wiederbeschaffungswert und den Restwert, was gerade bei wirtschaftlichen Totalschäden essenziell ist.
Wie lange dauert die Schadensregulierung durch die Teilkaskoversicherung?
Nach Vorlage aller vollständigen Unterlagen – inklusive Gutachten und Unfallbescheinigung – bearbeiten die meisten Versicherer den Fall innerhalb weniger Tage bis zu zwei Wochen. Bei reibungslosem Ablauf erfolgt die Auszahlung zügig.
Kontakt und professionelle Beratung
Haben Sie Fragen zu einem erlittenen Wildunfall oder benötigen Sie ein rechtssicheres Unfallgutachten in Berlin und Umgebung? Unser Expertenteam von AYTI Kfz Gutachten steht Ihnen mit Rat und Tat zur Seite. Besuchen Sie unsere Internetseite unter AYTI Kfz Gutachten Kontakt, um eine schnelle und professionelle Begutachtung Ihres Fahrzeugs zu vereinbaren.
Quellen und weiterführende Links
- Gesetze im Internet: § 249 BGB – Art und Umfang des Schadensersatzes
- ADAC: Was tun nach einem Unfall? – Verhaltenstipps und Dokumentation