Ein Kfz-Gutachten umfasst schnell zwanzig oder dreißig Seiten: Tabellen, Fachbegriffe, Ersatzteilnummern, Fotos und am Ende mehrere Beträge, die auf den ersten Blick nicht zusammenpassen. Viele Fahrzeughalter blättern kurz durch, schauen auf die Summe und legen das Dokument zur Seite. Dabei lohnt sich ein genauerer Blick. Es ist ein bisschen wie bei einer Umzugsplanung: Wer sich vorher anschaut, welche Positionen hinter den Umzugskosten in Berlin stehen, versteht das Angebot besser und kann gezielt nachfragen. Genauso hilft Ihnen das Verständnis Ihres Gutachtens, wenn die Versicherung später einzelne Posten kürzen möchte.
Wir erstellen als Kfz-Sachverständige in Berlin täglich Gutachten und wissen, welche Fragen unsere Kunden danach haben. In diesem Beitrag gehen wir die wichtigsten Bestandteile Schritt für Schritt durch, damit Sie Ihr Gutachten sicher lesen und einordnen können.
Der Aufbau eines Kfz-Gutachtens
Die meisten Schadengutachten folgen einem ähnlichen Aufbau. Zuerst kommen die Auftragsdaten: Wer hat das Gutachten beauftragt, wann und wo wurde das Fahrzeug besichtigt, und wer war dabei anwesend? Danach folgen die Fahrzeugdaten, der Zustand, die Schadenbeschreibung, die Kalkulation und am Ende die Zusammenfassung mit allen relevanten Beträgen. Im Anhang finden Sie Fotos und oft eine detaillierte Ersatzteil- und Arbeitsliste.
Für Sie am wichtigsten ist die Zusammenfassung. Hier stehen die Reparaturkosten, die Wertminderung, der Wiederbeschaffungswert, der Restwert und die Reparatur- oder Wiederbeschaffungsdauer. Diese Werte sind die Grundlage für alle Ansprüche gegenüber der Versicherung. Einheitliche Qualitätsanforderungen an Schadengutachten haben unter anderem Sachverständigenverbände wie der BVSK formuliert.
Fahrzeugdaten und Zustand
In diesem Abschnitt beschreibt der Sachverständige Ihr Fahrzeug so genau wie möglich: Hersteller, Modell, Fahrgestellnummer, Erstzulassung, Laufleistung, Motorisierung und Ausstattung. Dazu kommen Angaben zum allgemeinen Zustand, zur Bereifung, zu Vorschäden und zu reparierten Altschäden. Prüfen Sie diesen Teil besonders sorgfältig. Eine fehlende Sonderausstattung wie ein Navigationssystem, eine Anhängerkupplung oder ein Assistenzpaket kann den Fahrzeugwert und damit Ihre Ansprüche deutlich beeinflussen.
Auch die Angaben zu Vorschäden sind wichtig. Ein ordnungsgemäß reparierter Vorschaden mindert den Wert weniger als ein unreparierter. Haben Sie Rechnungen über frühere Reparaturen, geben Sie diese dem Gutachter. Sie wirken sich positiv auf die Bewertung aus.
Schadenbeschreibung und Fotos
Hier wird beschrieben, welche Bauteile beschädigt sind, wie die Beschädigungen aussehen und woher sie stammen. Ein gutes Gutachten erklärt auch, ob die Schäden zum geschilderten Unfallhergang passen. Das ist besonders dann wichtig, wenn die Gegenseite später behauptet, einzelne Schäden seien älter oder hätten eine andere Ursache.
Die Fotos sind dabei mehr als Illustration. Sie sind Beweismittel. Achten Sie darauf, dass jeder in der Kalkulation aufgeführte Schaden auch auf den Fotos zu sehen ist. Übersichtsaufnahmen zeigen das Fahrzeug als Ganzes, Detailaufnahmen belegen die einzelnen Schäden, oft mit Maßstab.
Die Reparaturkostenkalkulation
Die Kalkulation ist der umfangreichste Teil. Sie listet jede einzelne Arbeit und jedes Ersatzteil auf. Die folgenden Positionen finden Sie darin fast immer:
- Ersatzteile: Mit Teilenummer und Preis, meist nach Herstellerangaben. Hinzu kommen oft Kleinteile wie Clips und Schrauben.
- Arbeitslohn: Die Arbeitszeit wird in Arbeitswerten oder Stunden angegeben und mit dem Stundenverrechnungssatz einer Fachwerkstatt multipliziert.
- Lackierung: Lackierarbeitszeit und Lackmaterial werden gesondert berechnet, oft nach einem anerkannten Lackierverfahren.
- Nebenkosten: Dazu gehören Verbringungskosten zum Lackierer, Aufschläge auf Ersatzteile, Entsorgung und bei Bedarf eine Achsvermessung oder die Kalibrierung von Assistenzsystemen.
- Mehrwertsteuer: Wird separat ausgewiesen, weil sie je nach Abrechnungsart nicht immer ersetzt wird.
Genau diese Nebenkosten und die Stundenverrechnungssätze sind die häufigsten Angriffspunkte der Versicherungen. Rechnen Sie fiktiv ab, also ohne Reparaturrechnung, kürzt die Versicherung oft auf die Sätze günstigerer Werkstätten. Worauf Sie dabei achten sollten, beschreiben wir im Beitrag zur fiktiven Abrechnung nach einem Unfall.
Wertminderung, Wiederbeschaffungswert und Restwert
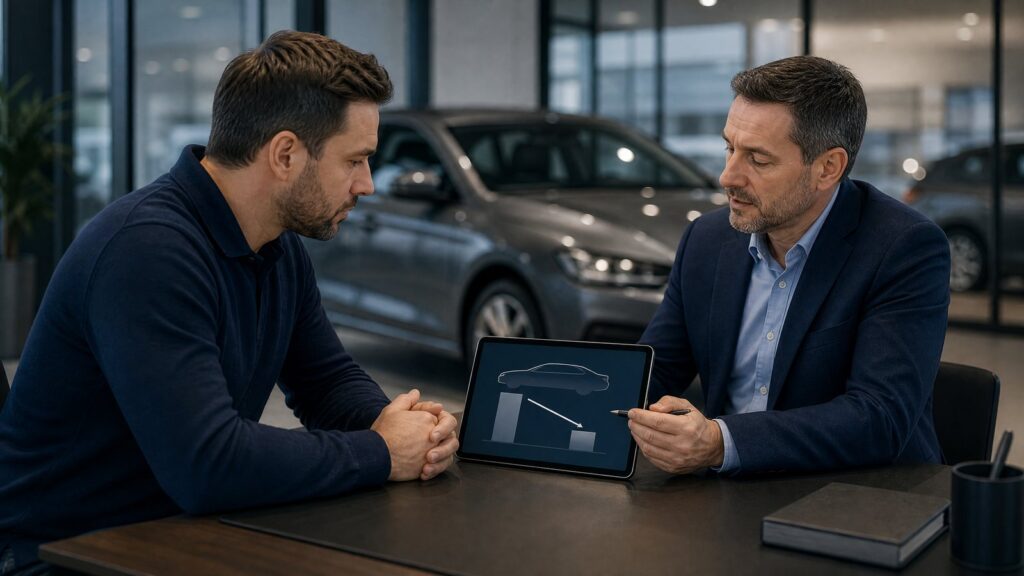
Diese drei Begriffe sorgen am häufigsten für Verwirrung. Die merkantile Wertminderung ist der Betrag, um den Ihr Fahrzeug trotz fachgerechter Reparatur an Wert verliert, weil es nun als Unfallwagen gilt. Sie wird zusätzlich zu den Reparaturkosten ersetzt. Der Wiederbeschaffungswert ist der Preis, den Sie bei einem seriösen Händler für ein vergleichbares Fahrzeug bezahlen müssten. Der Restwert ist das, was Ihr beschädigtes Fahrzeug im aktuellen Zustand noch wert ist.
Wichtig werden Wiederbeschaffungswert und Restwert vor allem bei hohen Schäden. Liegen die Reparaturkosten über dem Wiederbeschaffungswert, spricht man von einem wirtschaftlichen Totalschaden. Dann erhalten Sie in der Regel die Differenz aus Wiederbeschaffungswert und Restwert. Das Gesetz erlaubt in § 251 BGB eine Entschädigung in Geld, wenn die Wiederherstellung unverhältnismäßig wäre. Die Rechtsprechung gewährt unter bestimmten Voraussetzungen aber auch eine Reparatur bis zu 130 Prozent des Wiederbeschaffungswerts. Mehr dazu erfahren Sie auf unserer Seite zu Totalschaden und Restwert.
Reparaturdauer und Ausfallzeit
Ein oft übersehener Wert ist die Reparaturdauer, bei einem Totalschaden die Wiederbeschaffungsdauer. Sie gibt an, wie viele Arbeitstage eine Fachwerkstatt für die Reparatur benötigt oder wie lange es dauert, ein Ersatzfahrzeug zu finden. Aus diesem Wert ergibt sich, wie viele Tage Nutzungsausfall oder Mietwagen Ihnen zustehen. Prüfen Sie, ob die Dauer realistisch ist. Lieferengpässe bei Ersatzteilen können die tatsächliche Reparatur verlängern. In diesem Fall sollten Sie die Verzögerung dokumentieren und die Versicherung informieren.
Nachbesichtigung und Nachtrag: Wenn sich der Schaden ausweitet
Manchmal zeigt sich erst während der Reparatur, dass der Schaden größer ist als zunächst sichtbar. Hinter einem Stoßfänger kommen verbogene Halter zum Vorschein, ein Sensor funktioniert nach dem Einbau nicht, oder beim Richten der Karosserie werden weitere Verformungen entdeckt. Das ist kein Fehler des Gutachtens, sondern liegt in der Natur der Sache: Ein Sachverständiger begutachtet das Fahrzeug im montierten Zustand und kann nicht jedes Bauteil zerlegen.
In solchen Fällen sollte die Werkstatt die Arbeiten kurz unterbrechen und den Gutachter informieren. Dieser besichtigt das teilweise zerlegte Fahrzeug erneut und erstellt einen Nachtrag, in dem die zusätzlichen Schäden mit Fotos und Kalkulation erfasst werden. Mit diesem Nachtrag lassen sich die Mehrkosten gegenüber der Versicherung sauber belegen. Wird dagegen einfach weiterrepariert und die Rechnung fällt höher aus als das Gutachten, kommt es häufig zu Diskussionen.
Auch bei einem Streit mit der Versicherung kann eine ergänzende Stellungnahme des Gutachters helfen. Hat die Versicherung ein eigenes Prüfgutachten in Auftrag gegeben und kürzt auf dieser Grundlage, nimmt der Sachverständige zu den einzelnen Punkten Stellung. Viele Kürzungen, etwa bei Verbringungskosten, Ersatzteilaufschlägen oder Stundenverrechnungssätzen, lassen sich auf diesem Weg ganz oder teilweise zurückholen.
So prüfen Sie Ihr Gutachten selbst
Sie müssen kein Fachmann sein, um Ihr Gutachten sinnvoll zu prüfen. Gehen Sie am besten in dieser Reihenfolge vor:
- Stammdaten kontrollieren: Stimmen Kennzeichen, Fahrgestellnummer, Laufleistung und Ausstattung?
- Vorschäden abgleichen: Sind alle bekannten Altschäden korrekt beschrieben und reparierte Schäden als solche gekennzeichnet?
- Schadenumfang vergleichen: Ist jeder Schaden, den Sie am Auto sehen, auch im Gutachten aufgeführt?
- Zusammenfassung lesen: Sind Wertminderung sowie Reparatur- oder Wiederbeschaffungsdauer angegeben?
- Offene Fragen notieren: Klären Sie Unklarheiten direkt mit Ihrem Gutachter, bevor Sie das Gutachten an die Versicherung weitergeben.
Einen Überblick, wie sich das Honorar für ein Gutachten zusammensetzt und wer es zahlt, finden Sie auf unserer Seite zu den Kosten für ein Kfz-Gutachten.
Ein letzter Tipp: Bewahren Sie Ihr Gutachten auch nach der Regulierung gut auf. Es dokumentiert den reparierten Schaden und ist beim späteren Verkauf ein wichtiger Nachweis. Käufer vertrauen einem Fahrzeug mit lückenlos belegter Unfallhistorie deutlich mehr als einem, bei dem nur mündlich von „einem kleinen Schaden“ die Rede ist.
Rückfragen zum Gutachten: so gehen Sie vor
Nicht jede Position im Gutachten ist auf Anhieb verständlich. Das ist normal, denn die Kalkulation folgt den Vorgaben der Hersteller und spezieller Kalkulationssysteme. Wichtig ist, dass Sie Fragen stellen, bevor Sie Entscheidungen treffen.
Notieren Sie die Seite und Position, die Ihnen unklar ist, und rufen Sie den Gutachter an. Ein seriöser Sachverständiger erklärt Ihnen, warum eine Position enthalten ist und auf welchen Befunden sie beruht. Kürzt die Versicherung einzelne Positionen, kann der Gutachter in einer Stellungnahme technisch begründen, warum sie notwendig sind. Für rechtliche Fragen, etwa zur Erstattungsfähigkeit, ist dagegen ein Anwalt für Verkehrsrecht der richtige Ansprechpartner.
FAQ - Häufig gestellte Fragen
Warum weicht die Summe im Gutachten von der Werkstattrechnung ab?
Das Gutachten kalkuliert die notwendigen Kosten vorab. Die tatsächliche Rechnung kann durch versteckte Schäden oder andere Preise abweichen. Bei nachvollziehbaren Mehrkosten ist eine Nachbesichtigung sinnvoll.
Bekomme ich die Mehrwertsteuer immer erstattet?
Nur, wenn sie tatsächlich anfällt, also bei einer Reparatur mit Rechnung. Bei fiktiver Abrechnung wird in der Regel netto gezahlt.
Was mache ich, wenn die Versicherung das Gutachten kürzt?
Lassen Sie sich die Kürzung schriftlich begründen und sprechen Sie mit Ihrem Gutachter. Viele Kürzungen lassen sich mit einer fachlichen Stellungnahme widerlegen.
Wie lange ist ein Gutachten gültig?
Ein Schadengutachten beschreibt den Zustand zum Zeitpunkt der Besichtigung. Für die Regulierung bleibt es maßgeblich, bei längeren Verzögerungen können sich Preise aber ändern.
Kann ich verlangen, dass der Gutachter sein Gutachten ändert?
Sachliche Fehler, etwa falsche Fahrzeugdaten, korrigiert der Gutachter. Inhaltliche Bewertungen ändert er nur, wenn neue Befunde oder Informationen vorliegen.
Was ist eine Stellungnahme zum Prüfbericht?
Wenn die Versicherung ein Gutachten durch einen Prüfdienstleister kürzen lässt, kann der Gutachter zu den Kürzungen technisch Stellung nehmen und erläutern, warum seine Ansätze zutreffen.
Fazit
Ein Kfz-Gutachten wirkt auf den ersten Blick kompliziert, folgt aber einer klaren Logik. Wer die wichtigsten Positionen kennt, kann das eigene Gutachten besser einordnen und bei Kürzungen gezielt reagieren. Prüfen Sie vor allem Fahrzeugdaten, Schadenumfang und die Zusammenfassung. Und wenn etwas unklar ist, fragen Sie nach. Wir erklären unseren Kunden jedes Gutachten gern persönlich, damit Sie genau wissen, was Ihnen zusteht und wie Sie weiter vorgehen.