Haftpflichtschaden Gutachten Berlin – Ihr Recht auf einen eigenen Gutachter
Inhaltsverzeichnis
- Was ist ein Haftpflichtschaden?
- Sie dürfen den Gutachter selbst wählen
- Was im Gutachten zum Haftpflichtschaden steht
- So läuft die Begutachtung ab
- Die ersten Schritte nach einem fremdverschuldeten Unfall
- Ansprüche, die oft vergessen werden
- Haftpflichtschaden mit Totalschaden
- Was gilt bei Teilschuld?
- Typische Fehler nach einem Haftpflichtschaden
- Wenn die Versicherung kürzt
- Haftpflichtschaden in Berlin oder Brandenburg?
- Häufige Fragen
Was ist ein Haftpflichtschaden?
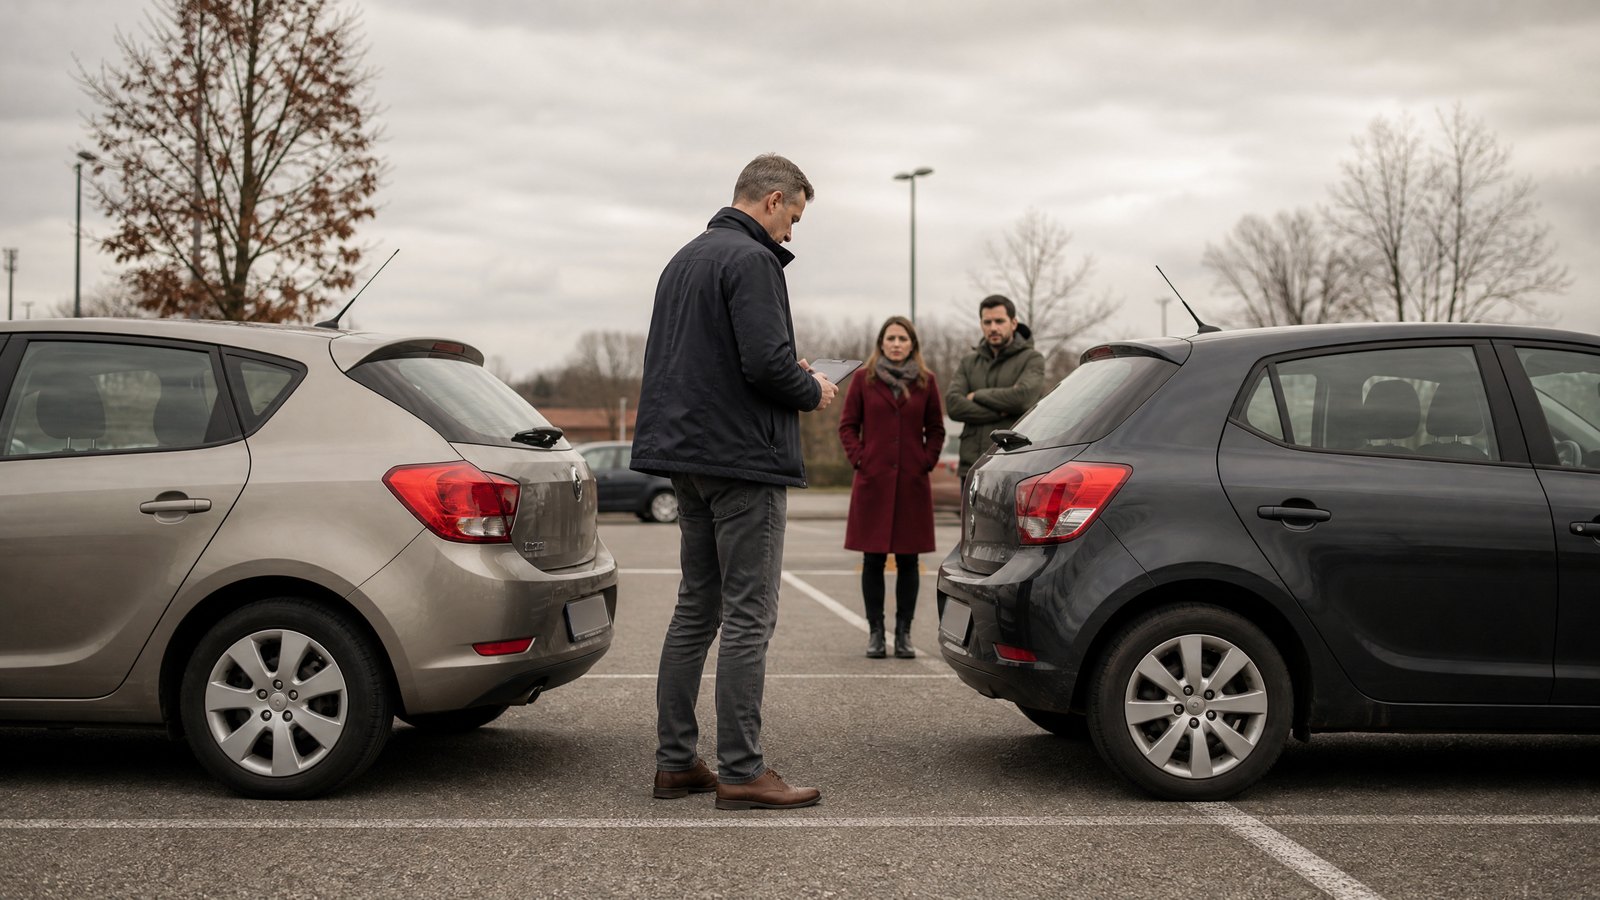
Von einem Haftpflichtschaden spricht man, wenn ein anderer Verkehrsteilnehmer Ihr Fahrzeug beschädigt hat und dessen Kfz-Haftpflichtversicherung für den Schaden aufkommen muss. Typische Fälle sind Auffahrunfälle, Vorfahrtsfehler, Spurwechselunfälle oder ein Rempler beim Ausparken. Anders als beim Kaskoschaden, bei dem Sie Ihre eigene Versicherung in Anspruch nehmen, haben Sie es hier mit der Versicherung des Unfallgegners zu tun – und die hat naturgemäß ein Interesse daran, möglichst wenig zu zahlen.
Genau deshalb ist ein unabhängiges Kfz-Gutachten nach einem Haftpflichtschaden so wichtig. Es hält fest, was an Ihrem Fahrzeug tatsächlich beschädigt ist, was die fachgerechte Reparatur kostet und welche weiteren Positionen Ihnen zustehen. Als Kfz Gutachter für Berlin & Brandenburg erstellen wir solche Gutachten regelmäßig und wissen, worauf Versicherungen bei der Prüfung achten.
Sie dürfen den Gutachter selbst wählen
Viele Geschädigte wissen nicht, dass sie nach einem unverschuldeten Unfall in der Regel selbst einen unabhängigen Sachverständigen beauftragen dürfen. Ruft die gegnerische Versicherung an und bietet einen eigenen Gutachter oder eine Partnerwerkstatt an, müssen Sie das nicht annehmen. Ein von der Versicherung beauftragter Gutachter arbeitet im Auftrag der Versicherung – ein selbst gewählter Sachverständiger arbeitet in Ihrem Auftrag.
Die Kosten für das Gutachten gehören bei einem Haftpflichtschaden zum Schaden selbst. Liegt der Schaden über der Bagatellgrenze und trifft Sie keine Schuld, trägt in der Regel die Versicherung des Verursachers das Gutachterhonorar. Bei einer Mithaftung werden die Kosten meist nur anteilig erstattet. Weitere Hinweise finden Sie auf unserer Seite zu den Kosten eines Kfz-Gutachtens.
Was im Gutachten zum Haftpflichtschaden steht
Ein vollständiges Gutachten enthält deutlich mehr als die Reparaturkosten. Damit Ihnen keine Ansprüche verloren gehen, dokumentieren wir alle Werte, die für die Regulierung eine Rolle spielen können:
- Reparaturkosten nach den Vorgaben des Herstellers, mit Ersatzteilen, Arbeitszeit und Lackierung
- voraussichtliche Reparaturdauer – wichtig für Mietwagen oder Nutzungsausfall
- merkantile Wertminderung, wenn das Fahrzeug nach der Reparatur als Unfallwagen weniger wert ist
- Wiederbeschaffungswert und Restwert bei einem möglichen Totalschaden
- Fotodokumentation mit Übersichts- und Detailaufnahmen
- Abgrenzung von Vorschäden, damit diese nicht mit dem neuen Schaden vermischt werden
| Position | Wofür sie wichtig ist |
|---|---|
| Reparaturkosten | Grundlage für die Erstattung, ob Sie reparieren oder fiktiv abrechnen |
| Reparaturdauer | bestimmt, wie lange Mietwagen oder Nutzungsausfall gezahlt werden |
| Wertminderung | gleicht den geringeren Verkaufswert eines Unfallfahrzeugs aus |
| Wiederbeschaffungswert | maßgeblich, wenn sich die Reparatur wirtschaftlich nicht lohnt |
So läuft die Begutachtung ab
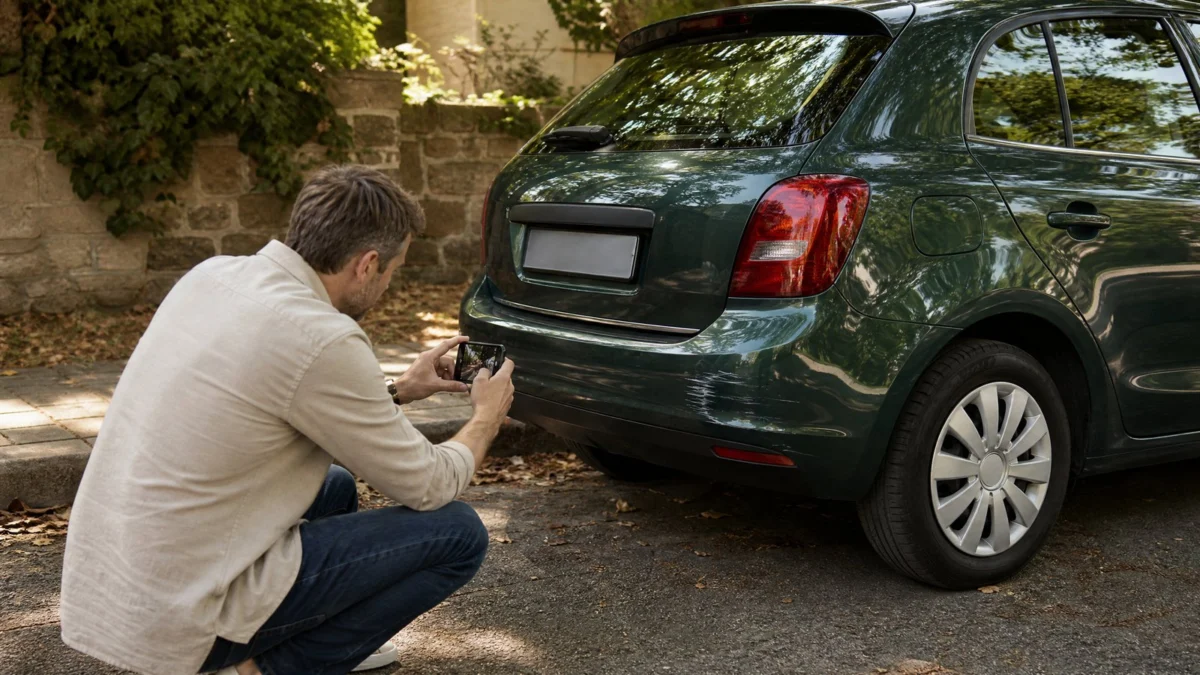
Sie melden sich telefonisch, per WhatsApp oder über das Kontaktformular und schildern kurz, was passiert ist. Wir vereinbaren einen Termin so schnell wie möglich und kommen kostenlos zu Ihnen – nach Hause, an den Arbeitsplatz, in die Werkstatt oder zum Abschleppdienst. Bei der Besichtigung nehmen wir den Schaden auf, prüfen angrenzende Bauteile und notieren alle Fahrzeugdaten. Danach erstellen wir das schriftliche Gutachten, das Sie an die gegnerische Versicherung oder Ihre Anwaltskanzlei weitergeben können.
Wichtig ist, dass das Fahrzeug bis zur Besichtigung möglichst nicht repariert wird. Auch Waschen sollten Sie vermeiden, weil Fremdlack und Abriebspuren für die Zuordnung des Schadens eine Rolle spielen können. Ein Unfallgutachten ist im Kern genau diese Dokumentation – beim Haftpflichtschaden kommt es zusätzlich darauf an, dass jede Position für die gegnerische Versicherung nachvollziehbar begründet ist.
Die ersten Schritte nach einem fremdverschuldeten Unfall
Was Sie direkt nach dem Unfall tun, entscheidet oft darüber, wie reibungslos die Regulierung später läuft. Sichern Sie zuerst die Unfallstelle und versorgen Sie Verletzte. Danach geht es um Beweise: Fotografieren Sie die Fahrzeugstellung, beide Fahrzeuge mit Kennzeichen, die Schäden aus der Nähe und die Umgebung mit Ampeln, Schildern und Fahrbahnmarkierungen. Notieren Sie Name, Anschrift und Versicherung des Unfallgegners und bitten Sie Zeugen um ihre Kontaktdaten.
Unterschreiben Sie am Unfallort kein Schuldanerkenntnis und lassen Sie sich nicht zu einer Werkstatt oder einem Gutachter drängen, die Ihnen empfohlen werden. Bei Verletzten, Streit über den Hergang, Verdacht auf Alkohol oder wenn der Unfallgegner keine Angaben machen will, sollte die Polizei den Unfall aufnehmen. Melden Sie den Schaden anschließend der gegnerischen Versicherung und vereinbaren Sie einen Gutachtertermin – am besten, bevor das Auto in die Werkstatt geht.
Ansprüche, die oft vergessen werden
Nach einem Haftpflichtschaden geht es nicht nur um die Reparatur. Je nach Fall können weitere Positionen zum Schaden gehören, die Geschädigte häufig nicht kennen oder nicht geltend machen:
- Nutzungsausfallentschädigung, wenn Sie für die Dauer der Reparatur keinen Mietwagen nehmen
- Mietwagenkosten für die erforderliche Reparaturdauer
- Abschlepp- und Standkosten
- merkantile Wertminderung bei jüngeren oder gut erhaltenen Fahrzeugen
- eine Kostenpauschale für Telefon, Porto und Fahrten
- Kosten für Kindersitze oder Ladung, die beim Unfall beschädigt wurden
Welche Positionen im Einzelfall durchsetzbar sind, ist eine rechtliche Frage. Für die technischen Grundlagen – Reparaturdauer, Wertminderung, Wiederbeschaffungswert – liefert das Gutachten die Zahlen.
Haftpflichtschaden mit Totalschaden
Übersteigen die Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs, spricht man von einem wirtschaftlichen Totalschaden. Die gegnerische Versicherung erstattet dann in der Regel den Wiederbeschaffungswert abzüglich des Restwerts, also dessen, was das beschädigte Auto noch wert ist. Möchten Sie Ihr Fahrzeug trotzdem reparieren und weiterfahren, kann unter bestimmten Voraussetzungen eine Reparatur bis zu 130 Prozent des Wiederbeschaffungswerts ersetzt werden. Voraussetzung ist unter anderem eine fachgerechte, vollständige Reparatur. Die nötigen Werte stehen im Gutachten; mehr dazu lesen Sie auf unserer Seite zu Totalschaden und Restwert.
Was gilt bei Teilschuld?
Nicht jeder Unfall ist eindeutig. Wenn beide Beteiligten zum Unfall beigetragen haben, wird die Haftung häufig nach Quoten aufgeteilt, etwa 70 zu 30 oder 50 zu 50. Die gegnerische Versicherung erstattet dann nur den Anteil, für den ihr Versicherungsnehmer haftet – das betrifft die Reparaturkosten ebenso wie die Gutachterkosten. Den restlichen Teil tragen Sie selbst oder Ihre Vollkaskoversicherung, falls Sie eine haben.
Gerade bei unklarer Haftung ist eine gründliche Dokumentation wichtig. Anstoßstellen, Verformungsrichtung und Spuren am Fahrzeug können helfen, den Hergang nachzuvollziehen. Wie die Quote am Ende ausfällt, entscheiden Versicherungen, Anwälte oder im Streitfall ein Gericht; das Gutachten liefert die technische Grundlage dafür.
Typische Fehler nach einem Haftpflichtschaden
- Das Auto wird repariert, bevor ein Gutachter es gesehen hat – danach lässt sich der Schaden kaum noch belegen.
- Man lässt sich von der gegnerischen Versicherung zu deren Partnerwerkstatt oder Gutachter lenken, ohne die eigenen Rechte zu kennen.
- Vorschäden werden nicht angegeben, was die gesamte Regulierung gefährden kann.
- Fotos von der Unfallstelle fehlen oder zeigen nur den eigenen Schaden.
- Nutzungsausfall oder Wertminderung werden nicht geltend gemacht, weil niemand darauf hinweist.
Viele dieser Fehler lassen sich mit einem kurzen Anruf direkt nach dem Unfall vermeiden. Wir sagen Ihnen, was jetzt wichtig ist, und vereinbaren den Termin so schnell wie möglich.
Wenn die Versicherung kürzt
Es kommt vor, dass die gegnerische Versicherung einzelne Positionen des Gutachtens anzweifelt – etwa die Stundenverrechnungssätze, die Verbringungskosten zur Lackiererei oder die Höhe der Wertminderung. Oft wird dafür ein sogenannter Prüfbericht vorgelegt. Technische Rückfragen zum Gutachten beantworten wir sachlich anhand unserer Dokumentation. Für die rechtliche Durchsetzung Ihrer Ansprüche empfiehlt sich eine Kanzlei für Verkehrsrecht, deren Kosten bei klarer Haftung in der Regel ebenfalls die gegnerische Versicherung trägt.
Besonders wichtig ist eine saubere Dokumentation, wenn der Unfallgegner den Hergang bestreitet oder Vorschäden behauptet. Hier hilft eine sorgfältige Beweissicherung, die Anstoßhöhen, Spuren und Verformungen festhält.
Haftpflichtschaden in Berlin oder Brandenburg?
Wir begutachten Haftpflichtschäden in ganz Berlin – von Spandau bis Marzahn – und im Brandenburger Umland. Für Sie ist die Anfahrt kostenlos. Gerade wenn Ihr Auto nach dem Unfall nicht mehr fahrbereit ist oder beim Abschleppdienst steht, sparen Sie sich so zusätzliche Wege.
FAQ - Häufig gestellte Fragen
Wer bezahlt das Gutachten bei einem Haftpflichtschaden?
Wenn Sie den Unfall nicht verschuldet haben und der Schaden über der Bagatellgrenze liegt, trägt in der Regel die Haftpflichtversicherung des Unfallverursachers die Gutachterkosten. Bei einer Mithaftung werden sie meist anteilig erstattet.
Wo liegt die Bagatellgrenze?
Eine feste gesetzliche Grenze gibt es nicht. In der Rechtsprechung wird häufig ein Wert um etwa 750 Euro genannt. Darunter reicht oft ein Kostenvoranschlag, darüber ist ein Gutachten in der Regel angemessen.
Muss ich den Gutachter der gegnerischen Versicherung akzeptieren?
Nein. Als Geschädigter dürfen Sie in der Regel einen unabhängigen Sachverständigen Ihrer Wahl beauftragen. Einen Gutachter, den die Versicherung schickt, müssen Sie nicht akzeptieren.
Was ist der Unterschied zum Kaskoschaden?
Beim Haftpflichtschaden zahlt die Versicherung des Unfallgegners, beim Kaskoschaden Ihre eigene. Bei Kaskoschäden bestimmt meist der Versicherer, wie der Schaden aufgenommen wird, und ein selbst beauftragtes Gutachten wird nicht automatisch erstattet.
Kann ich mir den Schaden auszahlen lassen?
Ja, bei einem fremdverschuldeten Unfall ist in der Regel auch eine fiktive Abrechnung auf Basis des Gutachtens möglich. Die Mehrwertsteuer wird dabei üblicherweise nicht erstattet.
Wie schnell bekomme ich einen Termin?
Wir vergeben Termine so schnell wie möglich und kommen kostenlos zu Ihnen, in Berlin und im Brandenburger Umland.
Welche Unterlagen brauche ich?
Fahrzeugschein, Schlüssel, Angaben zum Unfallgegner und seiner Versicherung, falls vorhanden das Aktenzeichen der Polizei sowie Fotos von der Unfallstelle.
Benötigen Sie schnelle und professionelle Hilfe?
Wir sind in Berlin und Brandenburg für Sie im Einsatz und kommen kostenlos zu Ihnen. Termine vergeben wir so schnell wie möglich.