Fiktive Abrechnung nach Unfall: Auszahlung statt Reparatur erklärt
Nach einem unverschuldeten Verkehrsunfall stehen Geschädigte häufig vor der Frage, wie der entstandene Schaden am Fahrzeug am effizientesten reguliert werden kann. Nicht jede Fahrzeughalterschaft wünscht unmittelbar eine Werkstattreparatur oder möchte das Auto sofort in Stand setzen lassen. In solchen Fällen bietet das Schadensrecht die Möglichkeit der sogenannten fiktiven Abrechnung nach Unfall. Hierbei wird der Kfz-Schaden auf Basis eines unabhängigen Sachverständigengutachtens fiktiv, also rechnerisch, ermittelt und von der gegnerischen Haftpflichtversicherung als Geldbetrag ausgezahlt. Diese Methode gewährt betroffenen Fahrzeughalterschaften ein hohes Maß an finanzieller Flexibilität. Dennoch wirft sie in der Praxis zahlreiche Fragen hinsichtlich der Netto-Betrachtung, der Mehrwertsteuer, der Dokumentationspflichten und der rechtlichen Grenzen auf. Der folgende Beitrag beleuchtet die Funktionsweise, die rechtlichen Grundlagen sowie wesentliche Fallstricke bei der Auszahlung statt Reparatur.
Grundlagen der fiktiven Abrechnung nach Unfall
Das deutsche Schadenersatzrecht basiert auf dem Grundsatz der Restitution, der in § 249 BGB verankert ist. Demnach hat der schädigende Unfallgegner beziehungsweise dessen Haftpflichtversicherung den Zustand herzustellen, der ohne das schädigende Ereignis bestehen würde. Anstelle einer Naturalrestitution, also der tatsächlichen Instandsetzung des Fahrzeugs, steht es der geschädigten Person grundsätzlich frei, den zur Wiederherstellung erforderlichen Geldbetrag zu verlangen. Wenn Sie sich für diesen Weg entscheiden, wird der Schaden auf Basis einer professionellen Kalkulation ausgezahlt, ohne dass Rechnungen einer Fachwerkstatt vorgelegt werden müssen.
Diese Form der Abrechnung ist insbesondere dann von Bedeutung, wenn Sie kleinere optische Schäden nicht reparieren lassen möchten, das Fahrzeug in Eigenregie instand setzen oder den erhaltenen Betrag als finanzielle Kompensation für den merkantilen Minderwert nutzen wollen. Die Rechtsprechung erkennt dieses Wahlrecht seit Jahrzehnten an. Dennoch ist zu beachten, dass Versicherungen bei der fiktiven Abrechnung strenge Maßstäbe ansetzen und die Erforderlichkeit der kalkulierten Reparaturkosten im Detail prüfen. Eine sorgfältige Beweissicherung direkt nach dem Ereignis, wie sie beispielsweise in unserem Unfallgutachten Berlin dokumentiert wird, bildet hierbei das Fundament für eine erfolgreiche Regulierung.

Die Netto-Betrachtung und der Entfall der Mehrwertsteuer
Ein zentraler Aspekt der fiktiven Abrechnung ist die steuerrechtliche beziehungsweise schadenrechtliche Netto-Betrachtung. Da bei einer fiktiven Auszahlung keine tatsächliche Reparatur in einer Kfz-Werkstatt stattfindet und demzufolge auch keine Mehrwertsteuer an das ausführende Unternehmen abgeführt wird, sieht das Umsatzsteuergesetz in Verbindung mit der schadensrechtlichen Rechtsprechung vor, dass die Mehrwertsteuer bei fiktiver Abrechnung grundsätzlich nicht erstattet wird.
Die Versicherung zahlt den ermittelten Schadensbetrag rein auf Netto-Basis aus. Sollten Sie sich im Nachhinein doch noch für eine fachgerechte Instandsetzung entscheiden und die entsprechenden Werkstattrechnungen vorlegen, lässt sich die Mehrwertsteuer in vielen Fällen nachträglich einfordern. Dies gilt jedoch nur bis zur Höhe der tatsächlich angefallenen und auf der Rechnung ausgewiesenen Beträge. Werden hingegen Reparaturen in Eigenleistung oder in einer privaten Hobbywerkstatt durchgeführt, bleibt es bei der reinen Netto-Auszahlung. Es ist daher ratsam, die finanziellen Kalkulationen im Vorfeld genau zu prüfen, insbesondere wenn Kosten für anfallende Ersatzteile oder Arbeitsstunden im Raum stehen. Weiterführende Informationen zu den wirtschaftlichen Rahmenbedingungen finden Sie in unserer Übersicht zu Kfz-Gutachten Kosten.
Die zentrale Rolle des Kfz-Gutachtens bei der Auszahlung
Ohne ein qualifiziertes und unabhängiges Kfz-Schadengutachten ist eine fiktive Abrechnung kaum durchsetzbar. Versicherungen akzeptieren Kostenvoranschläge von Vertragswerkstätten bei fiktiver Abrechnung häufig nur eingeschränkt oder kürzen diese pauschal. Ein offizielles Gutachten schafft hier klare Verhältnisse, da es alle reparaturrelevanten Faktoren wie Arbeitswerte, Lackierkosten, Verbringungskosten und den merkantilen Minderwert verbindlich ausweist.
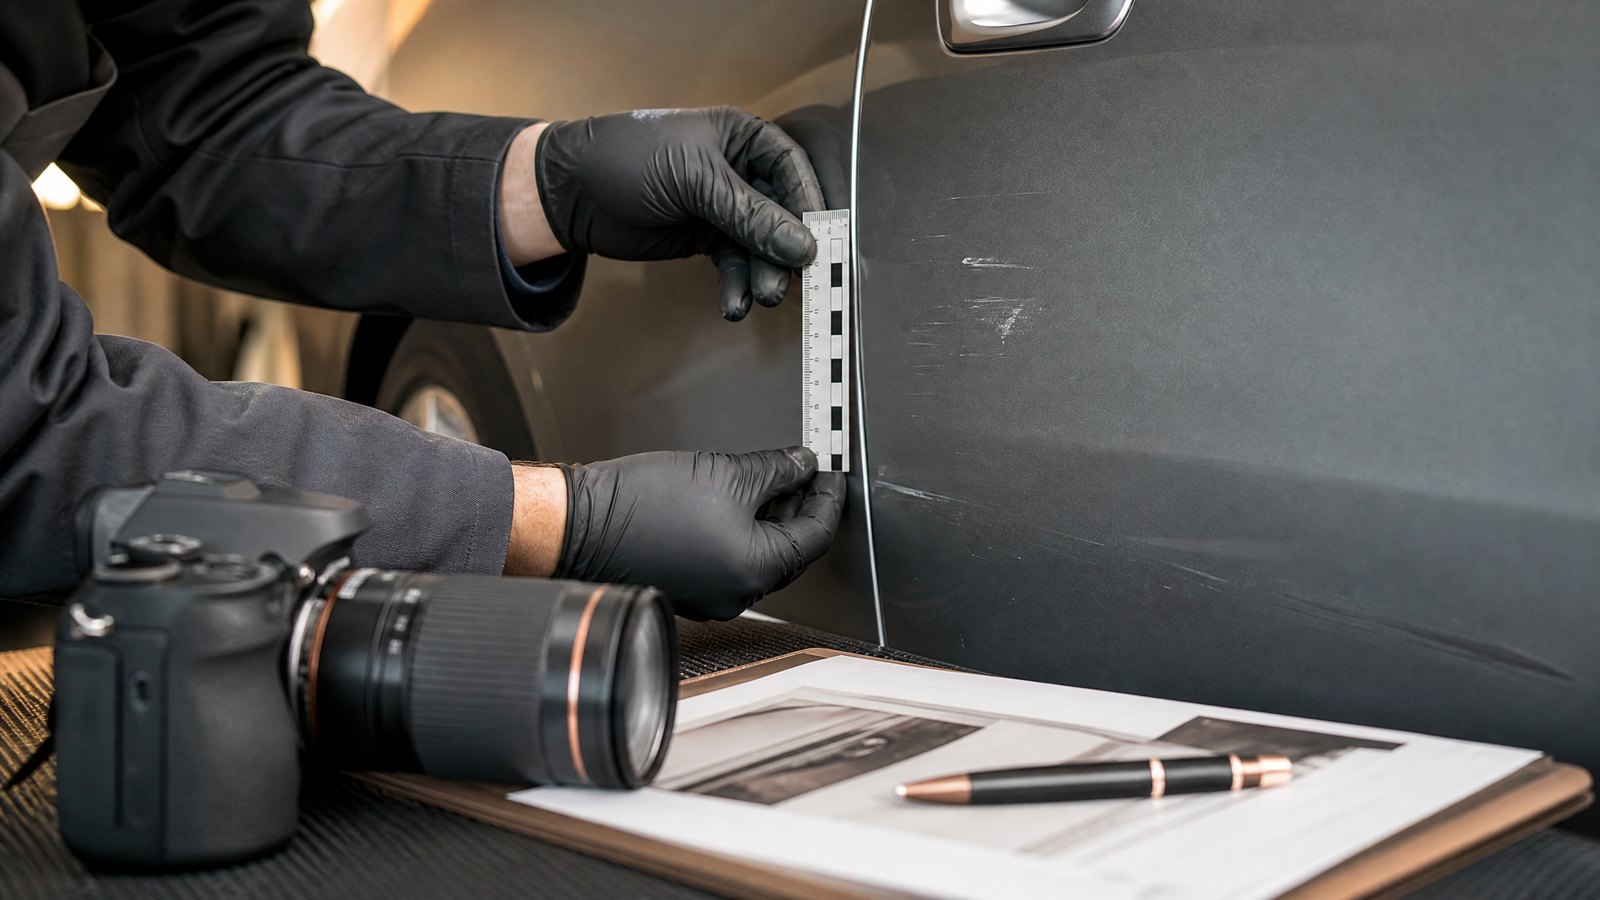
Ein erfahrener Sachverständiger dokumentiert den Schaden so exakt, dass die gegnerische Versicherung exakt nachvollziehen kann, welche Kosten für eine fachgerechte Wiederherstellung anfallen würden. Dabei werden regionale Verrechnungssätze der markengebundenen Fachwerkstätten zugrunde gelegt, sofern das Fahrzeug bis zu einem gewissen Fahrzeugalter scheckheftgepflegt oder regulär im Erstmarkt gewartet wurde. Bei älteren Fahrzeugen kann die Kalkulation auf freie Meisterbetriebe abgestellt werden. Eine präzise und vollständige Schadensaufnahme durch spezialisierte Fachleute, wie sie beispielsweise im Rahmen unseres Leistungsangebots für den Kfz Gutachter Berlin Mitte erfolgt, schützt Sie effektiv vor unberechtigten Kürzungen der Regulierungssumme.

Abgrenzung zum Totalschaden und Restwertberechnung
Ein wesentlicher Stolperstein bei der fiktiven Abrechnung ist das Erreichen oder Überschreiten der sogenannten Wirtschaftlichkeitsgrenze. Übersteigen die voraussichtlichen Reparaturkosten den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts, liegt ein wirtschaftlicher Totalschaden vor. Bei einer fiktiven Abrechnung darf die Auszahlung im Totalschadenfall jedoch die Differenz aus Wiederbeschaffungswert und Restwert nicht überschreiten.
Zudem gilt im Haftpflichtschadenfall die sogenannte 130-Prozent-Regel: Liegen die Reparaturkosten über dem Wiederbeschaffungswert, aber innerhalb von 130 Prozent dieses Wertes, ist eine fiktive Abrechnung in der Regel ausgeschlossen, es sei denn, Sie weisen nach, dass das Fahrzeug tatsächlich und fachgerecht repariert und weitergenutzt wird. Bei einer rein fiktiven Auszahlung im Totalschadenbereich beschränkt sich der Anspruch auf die Differenz zwischen Wiederbeschaffungs- und Restwert. Um hier keine finanziellen Einbußen zu erleiden, ist eine exakte Restwertermittlung auf dem regionalen Markt zwingend erforderlich. Weitere Details zur korrekten Wertermittlung entnehmen Sie bitte auch den Hinweisen auf unserer Seite zum Vergleich von Kostenvoranschlag und Gutachten.
Grenzen, Prüfberichte und typische Kürzungsversuche
Die Praxis zeigt, dass Kfz-Haftpflichtversicherungen fiktive Abrechnungen häufig mithilfe externer Prüfdienste (wie Control Expert oder Dekra-Prüfberichten) nachträglich kürzen. Oft werden dabei pauschale Abzüge für angebliche Stundenverrechnungssätze freier Werkstätten vorgenommen oder Verbringungskosten sowie Kleinmaterialien gestrichen. Solche Kürzungen sind jedoch unzulässig, wenn das beschädigte Fahrzeug zuvor in einer markengebundenen Fachwerkstatt gewartet wurde oder die im Gutachten angesetzten Sätze den regionalen marktüblichen Kosten entsprechen.
Als geschädigte Person müssen Sie sich nicht ungeprüft auf solche Einsparungsversuche einlassen. Der Bundesgerichtshof hat in ständiger Rechtsprechung bestätigt, dass der Geschädigte die Kosten einer markengebundenen Fachwerkstatt auch bei fiktive Abrechnung ersetzt verlangen kann, sofern es sich um ein jüngeres oder lückenlos gewartetes Fahrzeug handelt. Auch die Verbringungskosten und UPE-Aufschläge für Ersatzteile sind bei Vorlage eines unabhängigen Gutachtens grundsätzlich erstattungsfähig. Bei komplexen Streitigkeiten oder hartnäckigen Kürzungen durch den Versicherer empfiehlt sich ergänzend die Konsultation einer spezialisierten Rechtsberatung, um Ihre Ansprüche vollumfänglich durchzusetzen.
Praktische Checkliste für die reibungslose Schadensabwicklung
Damit die fiktive Abrechnung ohne unnötige Verzögerungen und Kürzungen abläuft, sollten Sie strukturierte Schritte einhalten. Die folgende Kurz-Checkliste fasst die wichtigsten Maßnahmen für Sie zusammen:
- Sofortige Beweissicherung: Dokumentieren Sie den Unfallort sowie alle Beschädigungen durch aussagekräftige Fotos und notieren Sie Kontaktdaten von Beteiligten und Zeugen.
- Unabhängigen Gutachter beauftragen: Wählen Sie selbst einen freien und sachverständigen Kfz-Gutachter aus, um ein vollständiges Schadengutachten erstellen zu lassen (siehe hierzu auch den Leitfaden vom ADAC zur Unfallregulierung).
- Gutachten einreichen: Leiten Sie das fertige Gutachten an die gegnerische Haftpflichtversicherung mit der Aufforderung zur fiktiven Netto-Auszahlung weiter.
- Prüfberichte kritisch prüfen: Akzeptieren Sie pauschale Kürzungen von Stundenverrechnungssätzen oder Verbringungskosten durch die Versicherung nicht ungeprüft.
- Lokale Unterstützung nutzen: Bei regionalen Besonderheiten und komplexen Schadenfällen im Stadtgebiet empfiehlt sich die fachkundige Begleitung durch einen lokalen Experten, beispielsweise unseren Kfz Gutachter Berlin Charlottenburg.
Häufig gestellte Fragen
Was bedeutet fiktive Abrechnung nach einem Unfall genau?
Bei der fiktiven Abrechnung lassen Sie Ihr beschädigtes Fahrzeug nicht reparieren, sondern fordern von der gegnerischen Versicherung die im unabhängigen Kfz-Gutachten ermittelten Reparaturkosten als reinen Geldbetrag auf Netto-Basis auszahlen.
Wird bei der fiktiven Abrechnung immer die Mehrwertsteuer erstattet?
Nein. Da keine tatsächliche Reparaturrechnung mit ausgewiesener Umsatzsteuer anfällt, erstattet die Versicherung die Mehrwertsteuer bei fiktiver Abrechnung grundsätzlich nicht. Sie wird erst dann nachträglich fällig, wenn Sie das Fahrzeug später nachweislich reparieren lassen und Rechnungen vorlegen.
Darf die Versicherung das Gutachten einfach kürzen?
Versicherungen schalten häufig Prüfdienste ein, die versuchen, die kalkulierten Kosten durch Verweis auf günstigere freie Werkstätten zu kürzen. Solche Kürzungen sind unzulässig, wenn Ihr Fahrzeug ansonsten in Vertragswerkstätten gewartet wurde und die Gutachtensätze dem regionalen Markt entsprechen.
Kann bei einem Totalschaden fiktiv abgerechnet werden?
Ja, im Falle eines wirtschaftlichen Totalschadens wird fiktiv auf Basis der Differenz zwischen dem Wiederbeschaffungswert und dem Restwert des Fahrzeugs abgerechnet. Eine Auszahlung der vollen Reparaturkosten ist hierbei jedoch ausgeschlossen.
Welche Kosten werden bei der fiktiven Abrechnung neben den reinen Reparaturkosten ersetzt?
Neben den Netto-Reparaturkosten können unter bestimmten Voraussetzungen auch Kosten für die Wertminderung (merkantiler Minderwert), Auslagenpauschalen sowie gegebenenfalls anfallende Mietwagenkosten oder Nutzungsausfälle geltend gemacht werden.
Muss ich die Versicherung vorab informieren, dass ich fiktiv abrechne?
Eine gesetzliche Pflicht zur Vorankündigung besteht nicht. Sie können nach Vorlage des Gutachtens frei entscheiden, ob Sie das Fahrzeug reparieren lassen oder sich den Betrag fiktiv auszahlen lassen möchten. Allerdings sollte das Gutachten zeitnah nach dem Schadenfall erstellt werden.
Professionelle Begutachtung und Beratung
Haben Sie Fragen zur Schadenshöhe oder wünschen Sie eine unabhängige Begutachtung nach einem Verkehrsunfall? Unser Team steht Ihnen mit technischer Expertise und fundierten Gutachten zur Seite. Erfahren Sie mehr über unsere Leistungen und nehmen Sie direkt Kontakt mit uns auf: Besuchen Sie unsere Kontaktseite für eine unverbindliche Beratung.
Quellen und weiterführende Hinweise
- Bundesministerium der Justiz: Bürgerliches Gesetzbuch (BGB) § 249 Art und Umfang des Schadensersatzes. Verfügbar unter: https://www.gesetze-im-internet.de/bgb/__249.html
- ADAC e.V.: Was tun nach einem Unfall? Ratgeber zur Schadensregulierung und Unfallabwicklung. Verfügbar unter: https://www.adac.de/rund-ums-fahrzeug/unfall-schaden-panne/unfall/was-tun-nach-unfall/