Kaskoschaden oder Haftpflichtschaden: Unterschiede bei Regulierung
Nach einem Verkehrsunfall stehen betroffene Fahrzeugbesitzer vor wichtigen Entscheidungen. Um die Schadensregulierung erfolgreich und zügig abzuwickeln, ist es entscheidend, den grundlegenden Kaskoschaden und Haftpflichtschaden Unterschied zu verstehen. Während ein Haftpflichtschaden durch die gegnerische Versicherung reguliert wird, greift bei selbst verschuldeten oder unverschuldeten Schäden ohne greifbaren Gegner die Kaskoversicherung. Die Wahl des Regulierungswegs hat weitreichende Konsequenzen für Kostenübernahme, Schadensfreiheitsrabatt und Selbstbeteiligungen. Dieser Ratgeber beleuchtet Systematik, Ansprechpartner, Vertragseinflüsse sowie die Rolle eines Kfz-Gutachtens.
1. Grundsystematik: Kaskoschaden versus Haftpflichtschaden
Die versicherungstechnische Einordnung eines Fahrzeugschadens bildet das Fundament jeder erfolgreichen Schadenregulierung. Wenn Sie unverschuldet in einen Unfall verwickelt werden, tritt die Kfz-Haftpflichtversicherung des Unfallgegners ein. Hier gilt das schadensrechtliche Prinzip der Wiederherstellung gemäß § 249 BGB, wonach der Zustand vor dem Schadensereignis finanziell auszugleichen ist. Sie haben als Geschädigter Anspruch auf Ersatz aller erforderlichen Reparaturkosten, Mietwagenkosten, merkantilen Wertminderung sowie der Kosten für ein professionelles Unfallgutachten.
Ganz anders stellt sich die Situation bei einem Kaskoschaden dar. Dieser liegt vor, wenn Sie den Schaden an Ihrem eigenen Fahrzeug selbst verursachen, Vandalismus vorliegt oder Elementarereignisse wie Hagel oder Wildunfälle das Auto beschädigen. Auch bei Unfallflucht greift im Regelfall die Kaskoversicherung. Die Regulierung richtet sich hierbei strikt nach den vertraglichen Bedingungen Ihrer Police, einschließlich vereinbarter Selbstbeteiligungen und Werkstattbindungen. Es handelt sich folglich um ein vertragliches Leistungsverhältnis.
2. Ansprechpartner und Vertragspartner bei der Regulierung
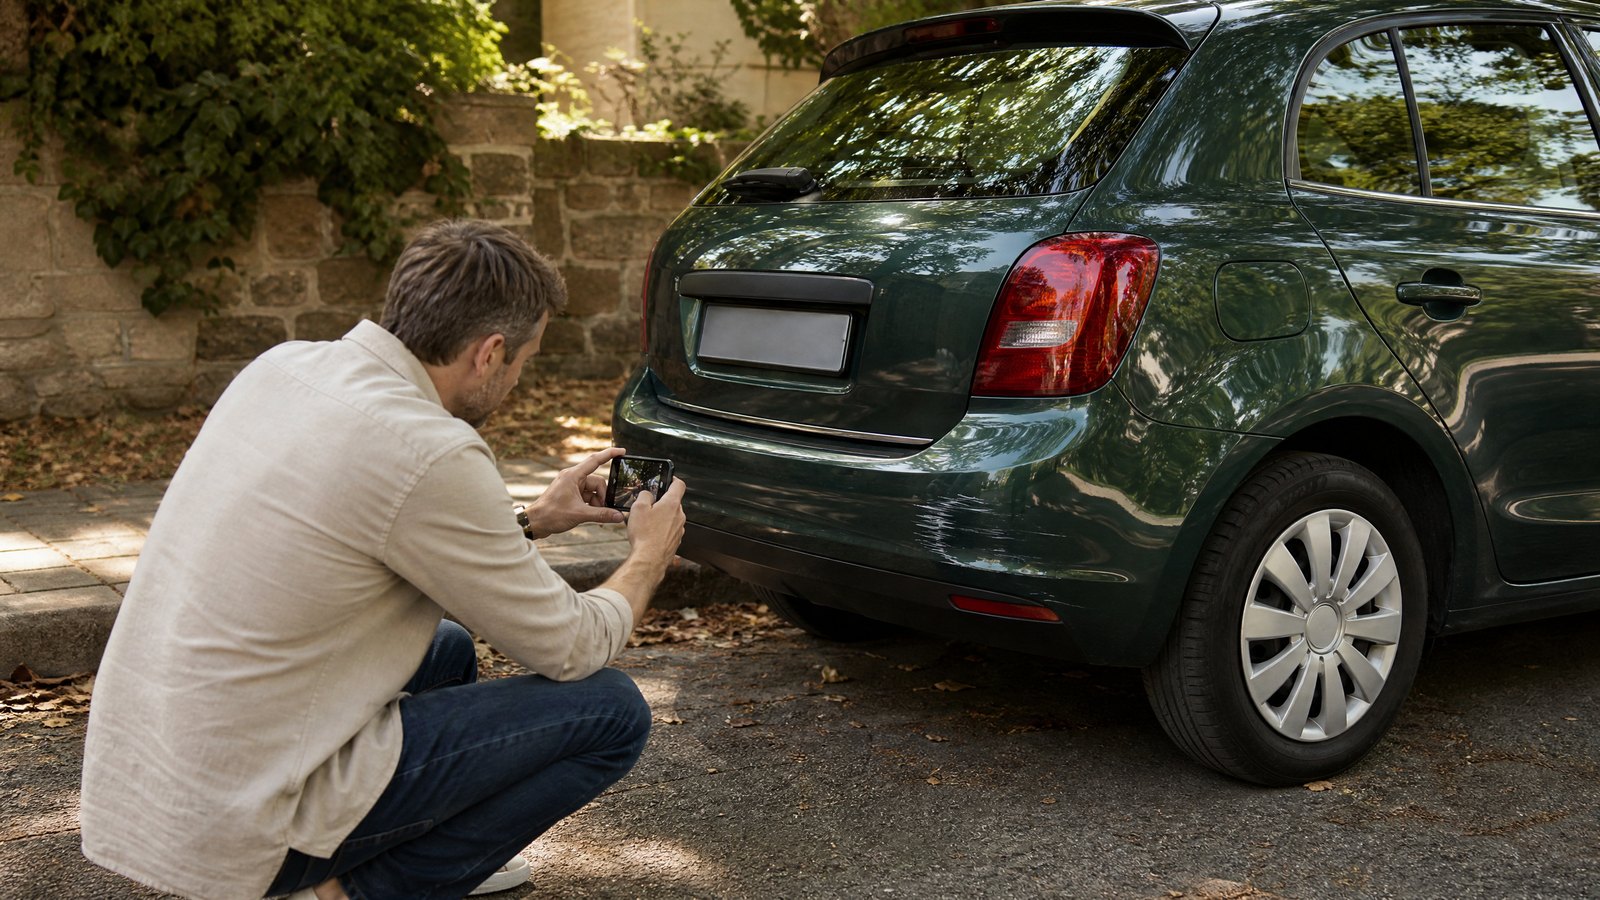
Ein zentraler Unterschied betrifft Ihre direkten Ansprechpartner. Bei einem Haftpflichtschaden kommunizieren Sie mit der regulierenden Versicherung des Unfallverursachers. Sie besitzen das Recht, den Gutachter zur Beweissicherung frei zu wählen, sofern es sich nicht um einen Bagatellschaden handelt. Die gegnerische Versicherung darf Ihnen weder einen Sachverständigen noch eine Werkstatt vorschreiben.
Im Kaskofall hingegen agieren Sie mit Ihrem eigenen Versicherungsunternehmen. Kaskoversicherer besitzen das vertragliche Recht, im Rahmen der Allgemeinen Kraftfahrtbedingungen (AKB) Weisungen zur Schadensminderung zu erteilen oder eigene Partnerwerkstätten einzusetzen. Um in jeder Phase den Überblick zu behalten, empfiehlt sich eine fundierte Schadengutachten-Erstellung, die sämtliche Schadenpositionen objektiv beziffert.
3. Vertragseinfluss und Auswirkungen auf den Schadensfreiheitsrabatt
Die finanziellen Langzeitfolgen unterscheiden sich bei beiden Schadensarten gravierend. Bei einem unverschuldeten Haftpflichtschaden bleibt Ihr eigener Schadensfreiheitsrabatt (SFR) unberührt. Da die gegnerische Versicherung den Schaden tragen muss, entstehen Ihnen bezüglich Ihrer Schadenfreiheitsklasse keine Nachteile oder Beitragssteigerungen.
Anders verhält sich dies bei der Inanspruchnahme der Kaskoversicherung. Jede Regulierung führt in der Regel zu einer Rückstufung im Schadensfreiheitsrabatt im Folgejahr, es sei denn, Sie haben einen Rabattschutz vereinbart. Darüber hinaus ist bei fast jeder Kaskoregulierung eine vereinbarte Selbstbeteiligung (z. B. 150 Euro Teilkasko, 300 oder 500 Euro Vollkasko) vom Betrag abzuziehen. Versicherungsnehmer sollten daher genau abwägen, ob sich die Regulierung kleinerer Schäden wirtschaftlich rechnet.
4. Erforderliche Unterlagen und Dokumentationspflichten
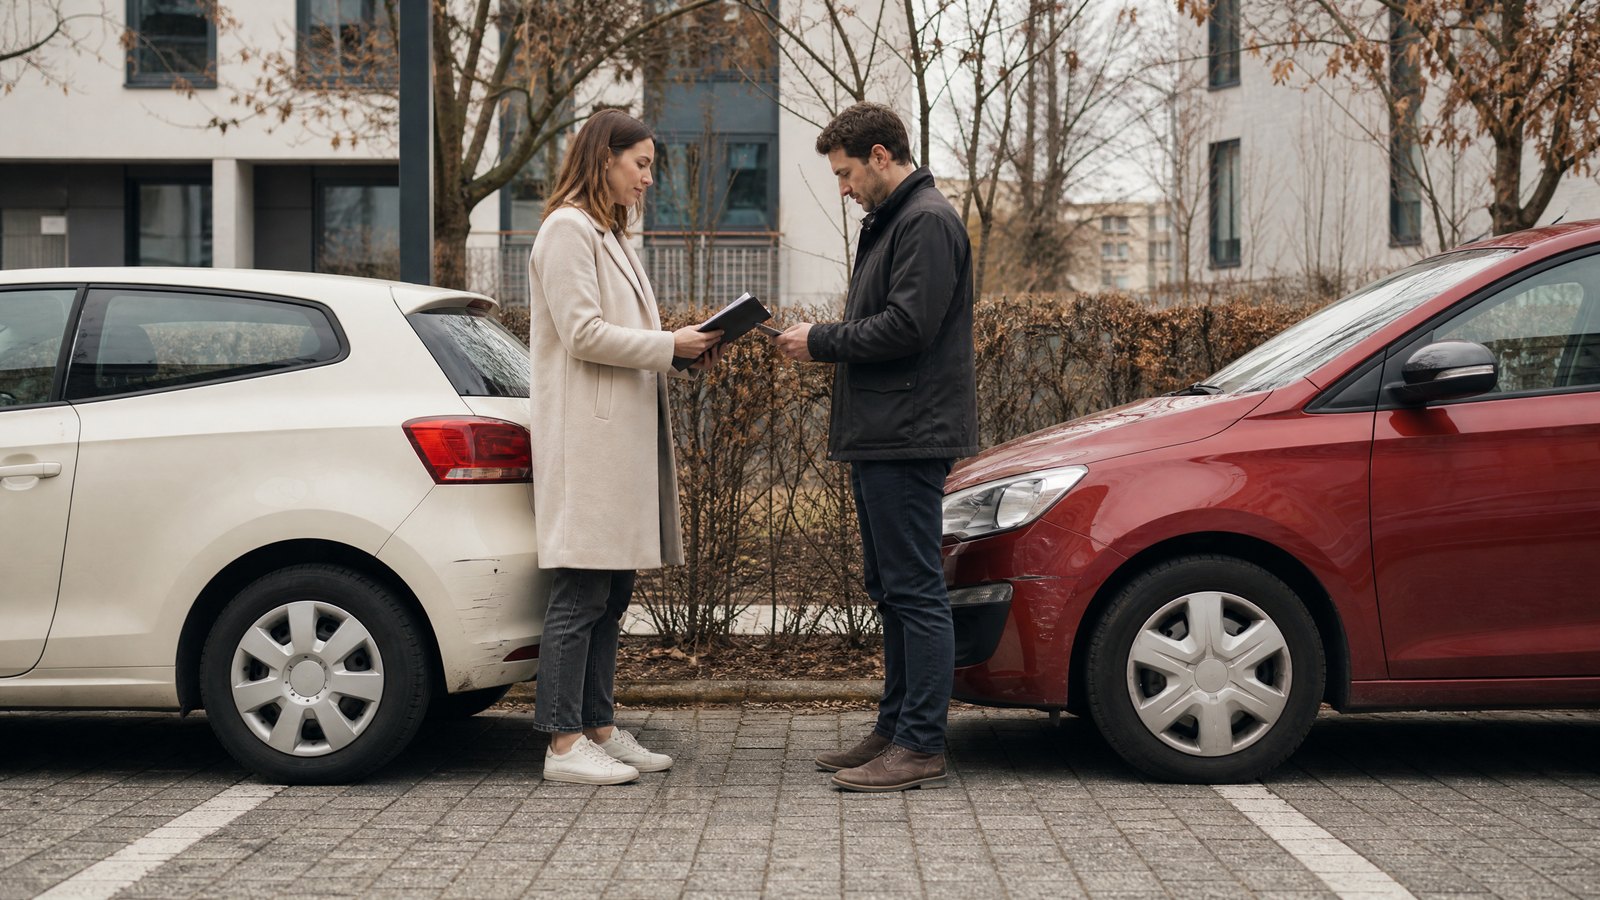
Sowohl bei Kasko- als auch bei Haftpflichtschäden verlangen Versicherer eine lückenlose Dokumentation. Für die umfassende Unfallaufnahme und Dokumentation bietet der ADAC Unfallratgeber wertvolle Orientierungshilfen. Im Haftpflichtfall benötigen Sie den Unfallbericht, polizeiliche Aktenzeichen, Beweisfotos sowie ein aussagekräftiges Kfz-Gutachten zur Beweissicherung.
Im Kaskofall fordert der Versicherer ebenfalls eine detaillierte Schadenanzeige, Rechnungen oder Kostenvoranschläge sowie Fotos. Bei Diebstahl, Vandalismus oder Wildunfällen ist zudem zwingend eine offizielle polizeiliche Anzeige erforderlich. Ohne diese behördliche Bestätigung verweigern Kaskoversicherer die Leistung. Für eine präzise Begutachtung direkt vor Ort empfiehlt sich eine professionelle Vor-Ort-Begutachtung.
5. Die Rolle des unabhängigen Kfz-Gutachtens bei der Beweissicherung
Die Position eines Sachverständigen unterscheidet sich je nach Schadenart fundamental. Im Haftpflichtschadenfall sind Sie berechtigt, einen unabhängigen Sachverständigen Ihrer Wahl zu beauftragen. Die Kosten hierfür gehören zum Schadenersatzumfang und sind von der gegnerischen Versicherung zu erstatten. Ein solches Gutachten schafft Waffengleichheit gegenüber dem Schadenmanagement der Versicherungen.
Im Kaskofall sieht der Vertrag meist vor, dass die Versicherung das Recht hat, bei größeren Schäden einen eigenen Gutachter zu bestimmen. Zwar steht es Ihnen frei, bei Zweifeln ein Gegengutachten einzuholen, jedoch tragen Sie hierfür im Streitfall oft selbst die Kosten. Unabhängige Sachverständigenbüros wie AYTI Kfz Gutachten unterstützen Fahrzeughalter in Berlin und Umgebung – beispielsweise in Regionen wie Berlin-Mitte –, den tatsächlichen Schadensumfang transparent und normgerecht zu dokumentieren.
6. Der konkrete Ablauf der Schadensabwicklung im Vergleich
Der organisatorische Ablauf einer Schadensregulierung folgt unterschiedlichen Pfaden. Bei einem Haftpflichtschaden erfolgt nach dem Ereignis die Beweissicherung, die Beauftragung des Sachverständigen, die Einreichung der Unterlagen bei der gegnerischen Haftpflichtversicherung und die Auszahlung. Bei Meinungsverschiedenheiten oder unberechtigten Kürzungen kann ein Fachanwalt für Verkehrsrecht eingeschaltet werden.
Im Kaskofall melden Sie den Schaden direkt Ihrer Versicherung. Diese prüft den Deckungsumfang, erteilt gegebenenfalls eine Reparaturfreigabe oder entsendet einen eigenen Gutachter. Nach Abschluss der Reparatur in einer Partnerwerkstatt oder nach Abrechnung auf Basis eines Kostenvoranschlags zahlt die Versicherung die Summe abzüglich Selbstbeteiligung aus. Bei komplexen Streitfragen zu Kaskobedingungen raten Experten zu einer qualifizierten Rechtsberatung.
7. Praktische Kurz-Checkliste für Ihre Schadensmeldung
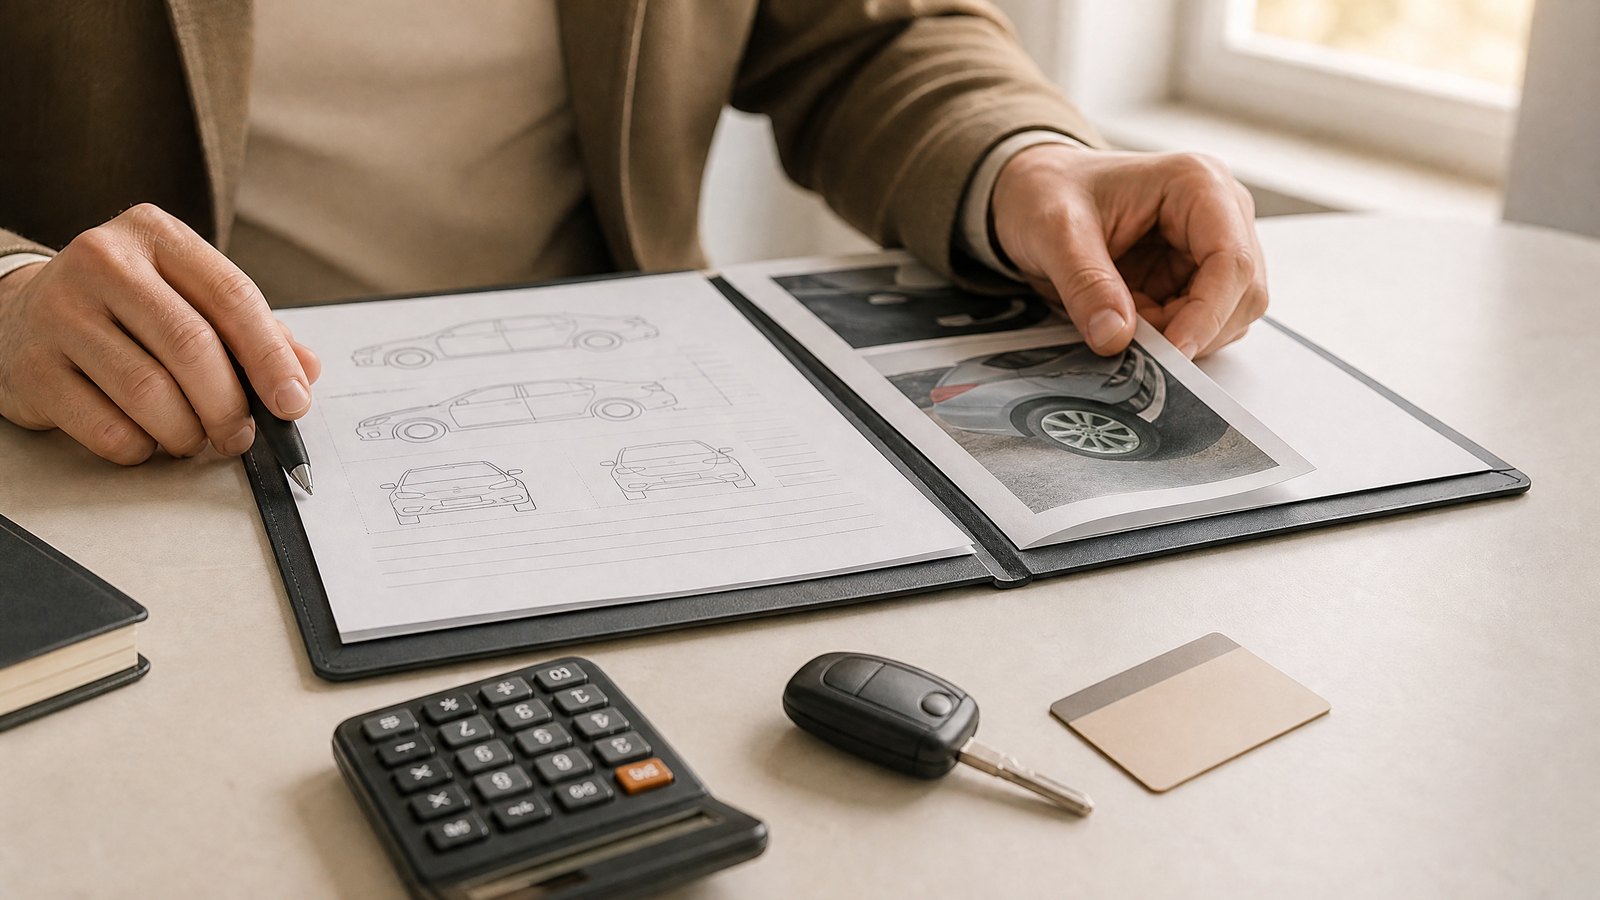
Damit Sie bei der Regulierung Ihres Schadens den Überblick behalten und keine Fristen versäumen, fasst die folgende Checkliste die wichtigsten Schritte zusammen:
- Schadensart bestimmen: Prüfen Sie, ob ein Haftpflichtschaden oder ein Kaskoschaden vorliegt.
- Sofortige Beweissicherung: Dokumentieren Sie Beschädigungen fotografisch und sichern Sie Zeugenaussagen.
- Polizeiliche Aufnahme: Bei Unfallflucht, Vandalismus oder Wildunfällen ist die Meldung zwingend.
- Gutachter beauftragen: Bei Haftpflichtschäden einen unabhängigen Kfz-Sachverständigen einschalten; im Kaskofall Police beachten.
- Versicherung informieren: Den Schaden fristgerecht bei der zuständigen Versicherung melden.
- Unterlagen einreichen: Unfallbericht, Gutachten und Rechnungen gebündelt übermitteln.
- Rechtliche Hilfe: Bei unberechtigten Kürzungen professionellen Rechtsbeistand einschalten.
Häufig gestellte Fragen
Welcher Unterschied besteht grundsätzlich zwischen Kasko- und Haftpflichtschaden?
Ein Haftpflichtschaden wird von der Versicherung des Unfallgegners reguliert, da Sie unverschuldet geschädigt wurden. Ein Kaskoschaden betrifft Schäden an Ihrem eigenen Fahrzeug, die Sie selbst verursacht haben oder die durch Einflüsse wie Hagel oder Diebstahl entstehen.
Wer trägt die Kosten für das Kfz-Gutachten im Haftpflicht- beziehungsweise Kaskofall?
Im unverschuldeten Haftpflichtschadenfall muss die gegnerische Haftpflichtversicherung die Kosten für das unabhängige Kfz-Gutachten übernehmen. Im Kaskofall werden Gutachterkosten nur getragen, wenn die Versicherung den Gutachter selbst beauftragt hat.
Wird mein Schadensfreiheitsrabatt bei einem Kaskoschaden herabgestuft?
Ja, im Regelfall führt die Inanspruchnahme der Vollkaskoversicherung im Folgejahr zu einer Rückstufung in eine schlechtere Schadensfreiheitsklasse und höheren Beiträgen, es sei denn, Sie besitzen einen Rabattschutz.
Kann ich mir den Schaden bei einer Kaskoversicherung auch fiktiv auszahlen lassen?
Ja, viele Kaskoversicherungen erlauben eine fiktive Abrechnung auf Basis eines Gutachtens oder Kostenvoranschlags. Die Mehrwertsteuer wird hierbei in der Regel nicht ausgezahlt, und die Selbstbeteiligung wird abgezogen.
Was muss ich bei einer Unfallflucht oder Vandalismus beachten?
Bei Unfallflucht oder Vandalismus greift die Vollkaskoversicherung. Voraussetzung für die Regulierung ist eine unverzügliche Anzeige bei der Polizei, da ohne das Aktenzeichen die Leistung verweigert wird.
Darf mir die gegnerische Versicherung bei einem Haftpflichtschaden eine Werkstatt vorschreiben?
Nein. Bei einem unverschuldeten Haftpflichtschaden haben Sie das Recht, die Werkstatt zur Instandsetzung Ihres Fahrzeugs frei zu wählen.
Wie unterstützt mich AYTI Kfz Gutachten bei der Regulierung?
AYTI Kfz Gutachten erstellt präzise, unabhängige Schadengutachten sowie Unfallgutachten, die Ihnen bei der Beweissicherung und der Durchsetzung Ihrer Ansprüche als Verhandlungsbasis dienen.
Ihr direkter Kontakt
Stehen Sie vor Fragen zur Regulierung oder benötigen Sie ein unabhängiges Kfz-Gutachten? Das Team von AYTI Kfz Gutachten steht Ihnen in Berlin zur Seite. Besuchen Sie unsere Kontaktseite, um mit uns in Verbindung zu treten.
Quellen und weiterführende Links
- Gesetze im Internet: § 249 BGB – Art und Umfang des Schadensersatzes
- ADAC: Was tun nach einem Unfall? – Ratgeber
- Gesamtverband der Deutschen Versicherungswirtschaft (GDV): Informationen zu Kraftfahrtversicherungen